Nie istnieje jedna urzędowa liczba, która mówi, ile pieniędzy Polacy tracą przez oszustwa internetowe. Są za to trzy niezależne pomiary: bank centralny liczy oszukańcze przelewy i płatności kartami, policja liczy przestępstwa, a zespoły reagowania liczą fałszywe strony i reklamy.
Zebraliśmy te dane w jednym miejscu, z podaniem źródła i roku przy każdej liczbie. Pokazujemy też, czego statystyki nie obejmują, oraz co zrobić, gdy pieniądze już wyszły z konta. Szybka reakcja naprawdę zmienia wynik.
W skrócie
- W III kwartale 2025 r. banki i inni dostawcy usług płatniczych zgłosili 108 647 oszukańczych transakcji bezgotówkowych o wartości 199,6 mln zł. To dane Narodowego Banku Polskiego.
- Najwięcej pieniędzy znika przelewami: 176,6 mln zł w jednym kwartale. Blisko 80% tej kwoty to przelewy, które pokrzywdzeni zlecili sami, bo zostali zmanipulowani (NBP, III kwartał 2025 r.).
- Przy oszukańczych przelewach banki pokryły 7,1% wartości strat. Resztę ponieśli w przeważającej części właściciele rachunków (NBP, III kwartał 2025 r.).
- Oszustwa „na legendę”, czyli na wnuczka, policjanta lub pracownika banku: 5226 spraw i ponad 158 mln zł strat w 2025 r. według podsumowania Policji, które opisał Polsat News.
- Fałszywe inwestycje: w 2025 r. zespół CSIRT KNF zgłosił do blokady 40 225 domen związanych z tym oszustwem (Raport roczny CSIRT KNF 2025). Urzędowej sumy strat z tego tytułu nikt w Polsce nie publikuje.
- Wiek: w badaniu Agencji Praw Podstawowych UE z listopada 2025 r. najczęściej oszukiwani byli ludzie w wieku od 25 do 39 lat (30%), a nie seniorzy.
Ile pieniędzy tracą Polacy przez oszustwa internetowe?
Każda instytucja mierzy co innego. Dlatego liczb z różnych źródeł nie wolno do siebie dodawać. Ta sama sprawa może być jednocześnie przelewem w statystyce banku centralnego, przestępstwem w statystyce policji i fałszywą stroną w statystyce zespołu CERT.
Narodowy Bank Polski.
Co kwartał publikuje liczbę i wartość oszukańczych transakcji kartami i przelewami. Dane pochodzą od banków i innych dostawców usług płatniczych. To najdokładniejszy pomiar pieniędzy, które zniknęły z rachunków.
Policja.
Liczy wszczęte postępowania i stwierdzone przestępstwa. Podaje też wybrane sumy strat, na przykład przy oszustwach „na legendę”.
CERT Polska i CSIRT KNF.
To zespoły reagowania na incydenty. Liczą zgłoszenia, fałszywe strony i reklamy. Ich dane pokazują skalę prób, a nie kwoty strat.
Sektor bankowy.
Związek Banków Polskich podaje liczbę i wartość wyłudzeń kredytów, które banki zatrzymały. To pieniądze, których nie udało się ukraść.
Przelewy i karty: dane banku centralnego
Według informacji NBP za III kwartał 2025 r. odnotowano 108 647 oszukańczych transakcji o wartości 199 602 946 zł. Średnia oszukańcza transakcja miała wartość 1837,2 zł.
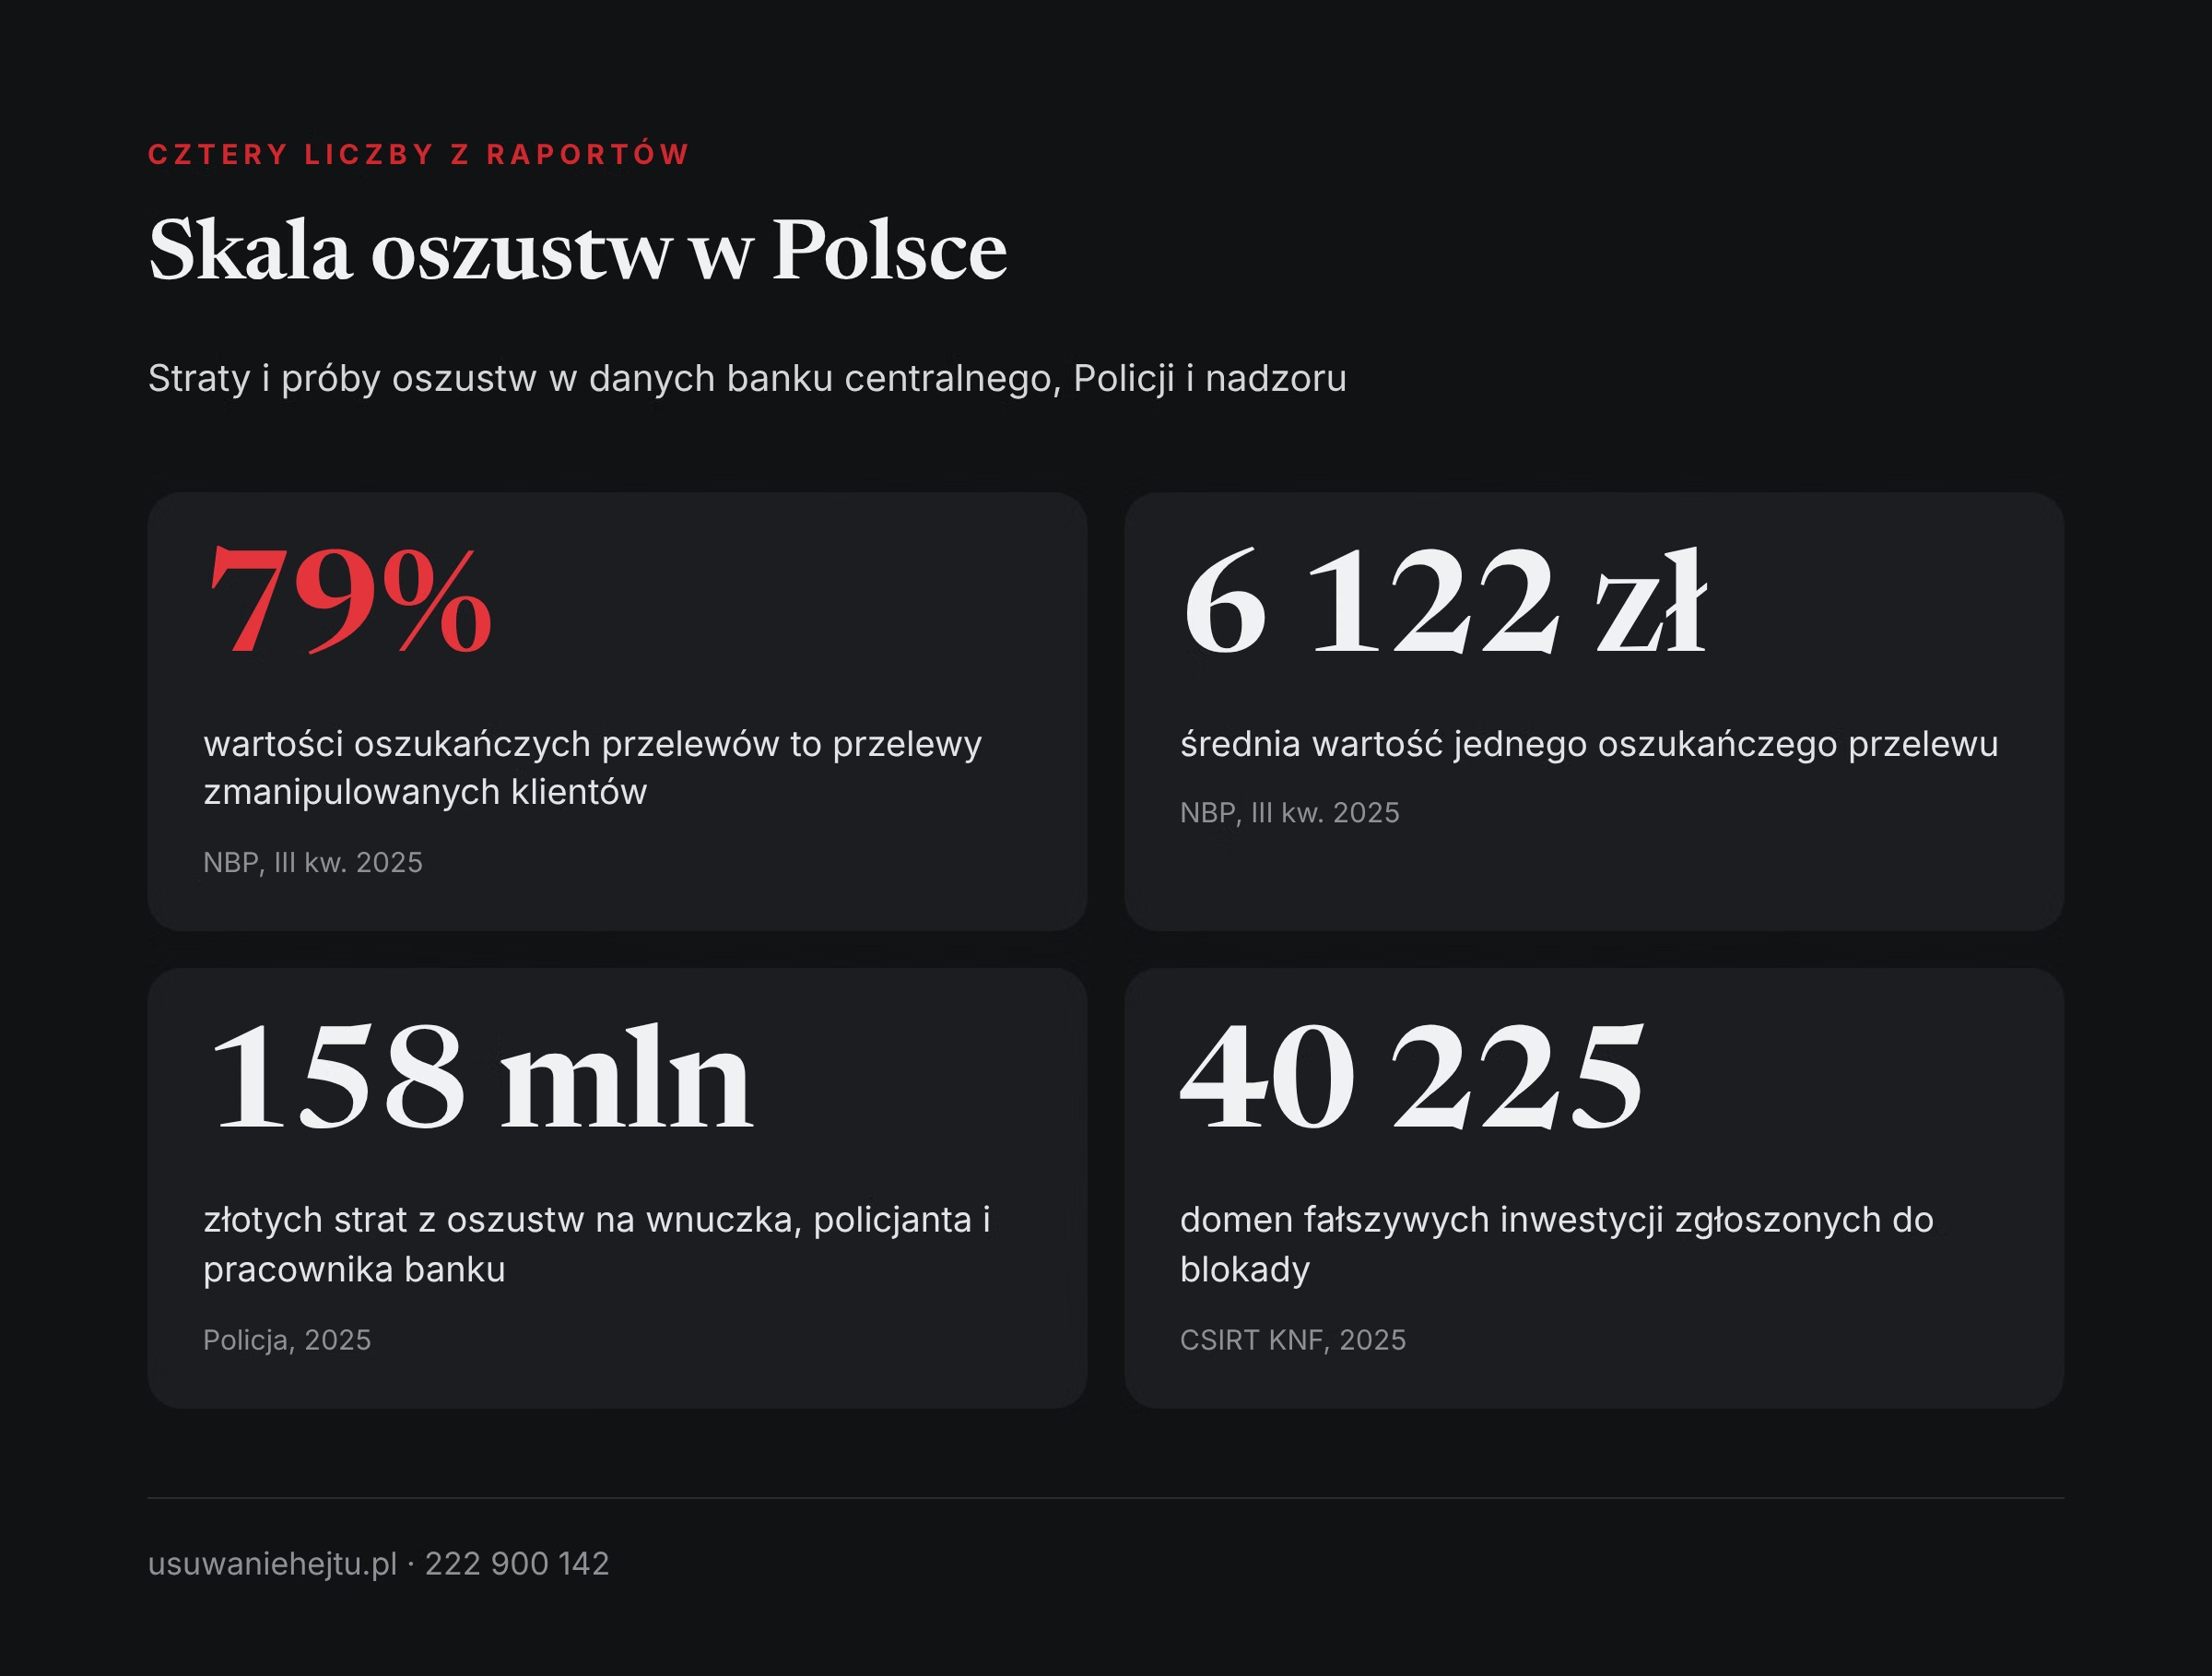
Za tą średnią kryją się dwa bardzo różne zjawiska. Oszustw kartami było dużo, ale na małe kwoty: 79 803 operacje o wartości 23,0 mln zł, średnio 288,5 zł. Oszukańczych przelewów było mniej, ale na duże kwoty: 28 844 operacje o wartości 176,6 mln zł, średnio 6122 zł.
Przelewy to więc około 27% liczby oszustw i ponad 88% ich wartości. Kto chce zrozumieć, gdzie giną oszczędności, powinien patrzeć na przelewy, a nie na karty.
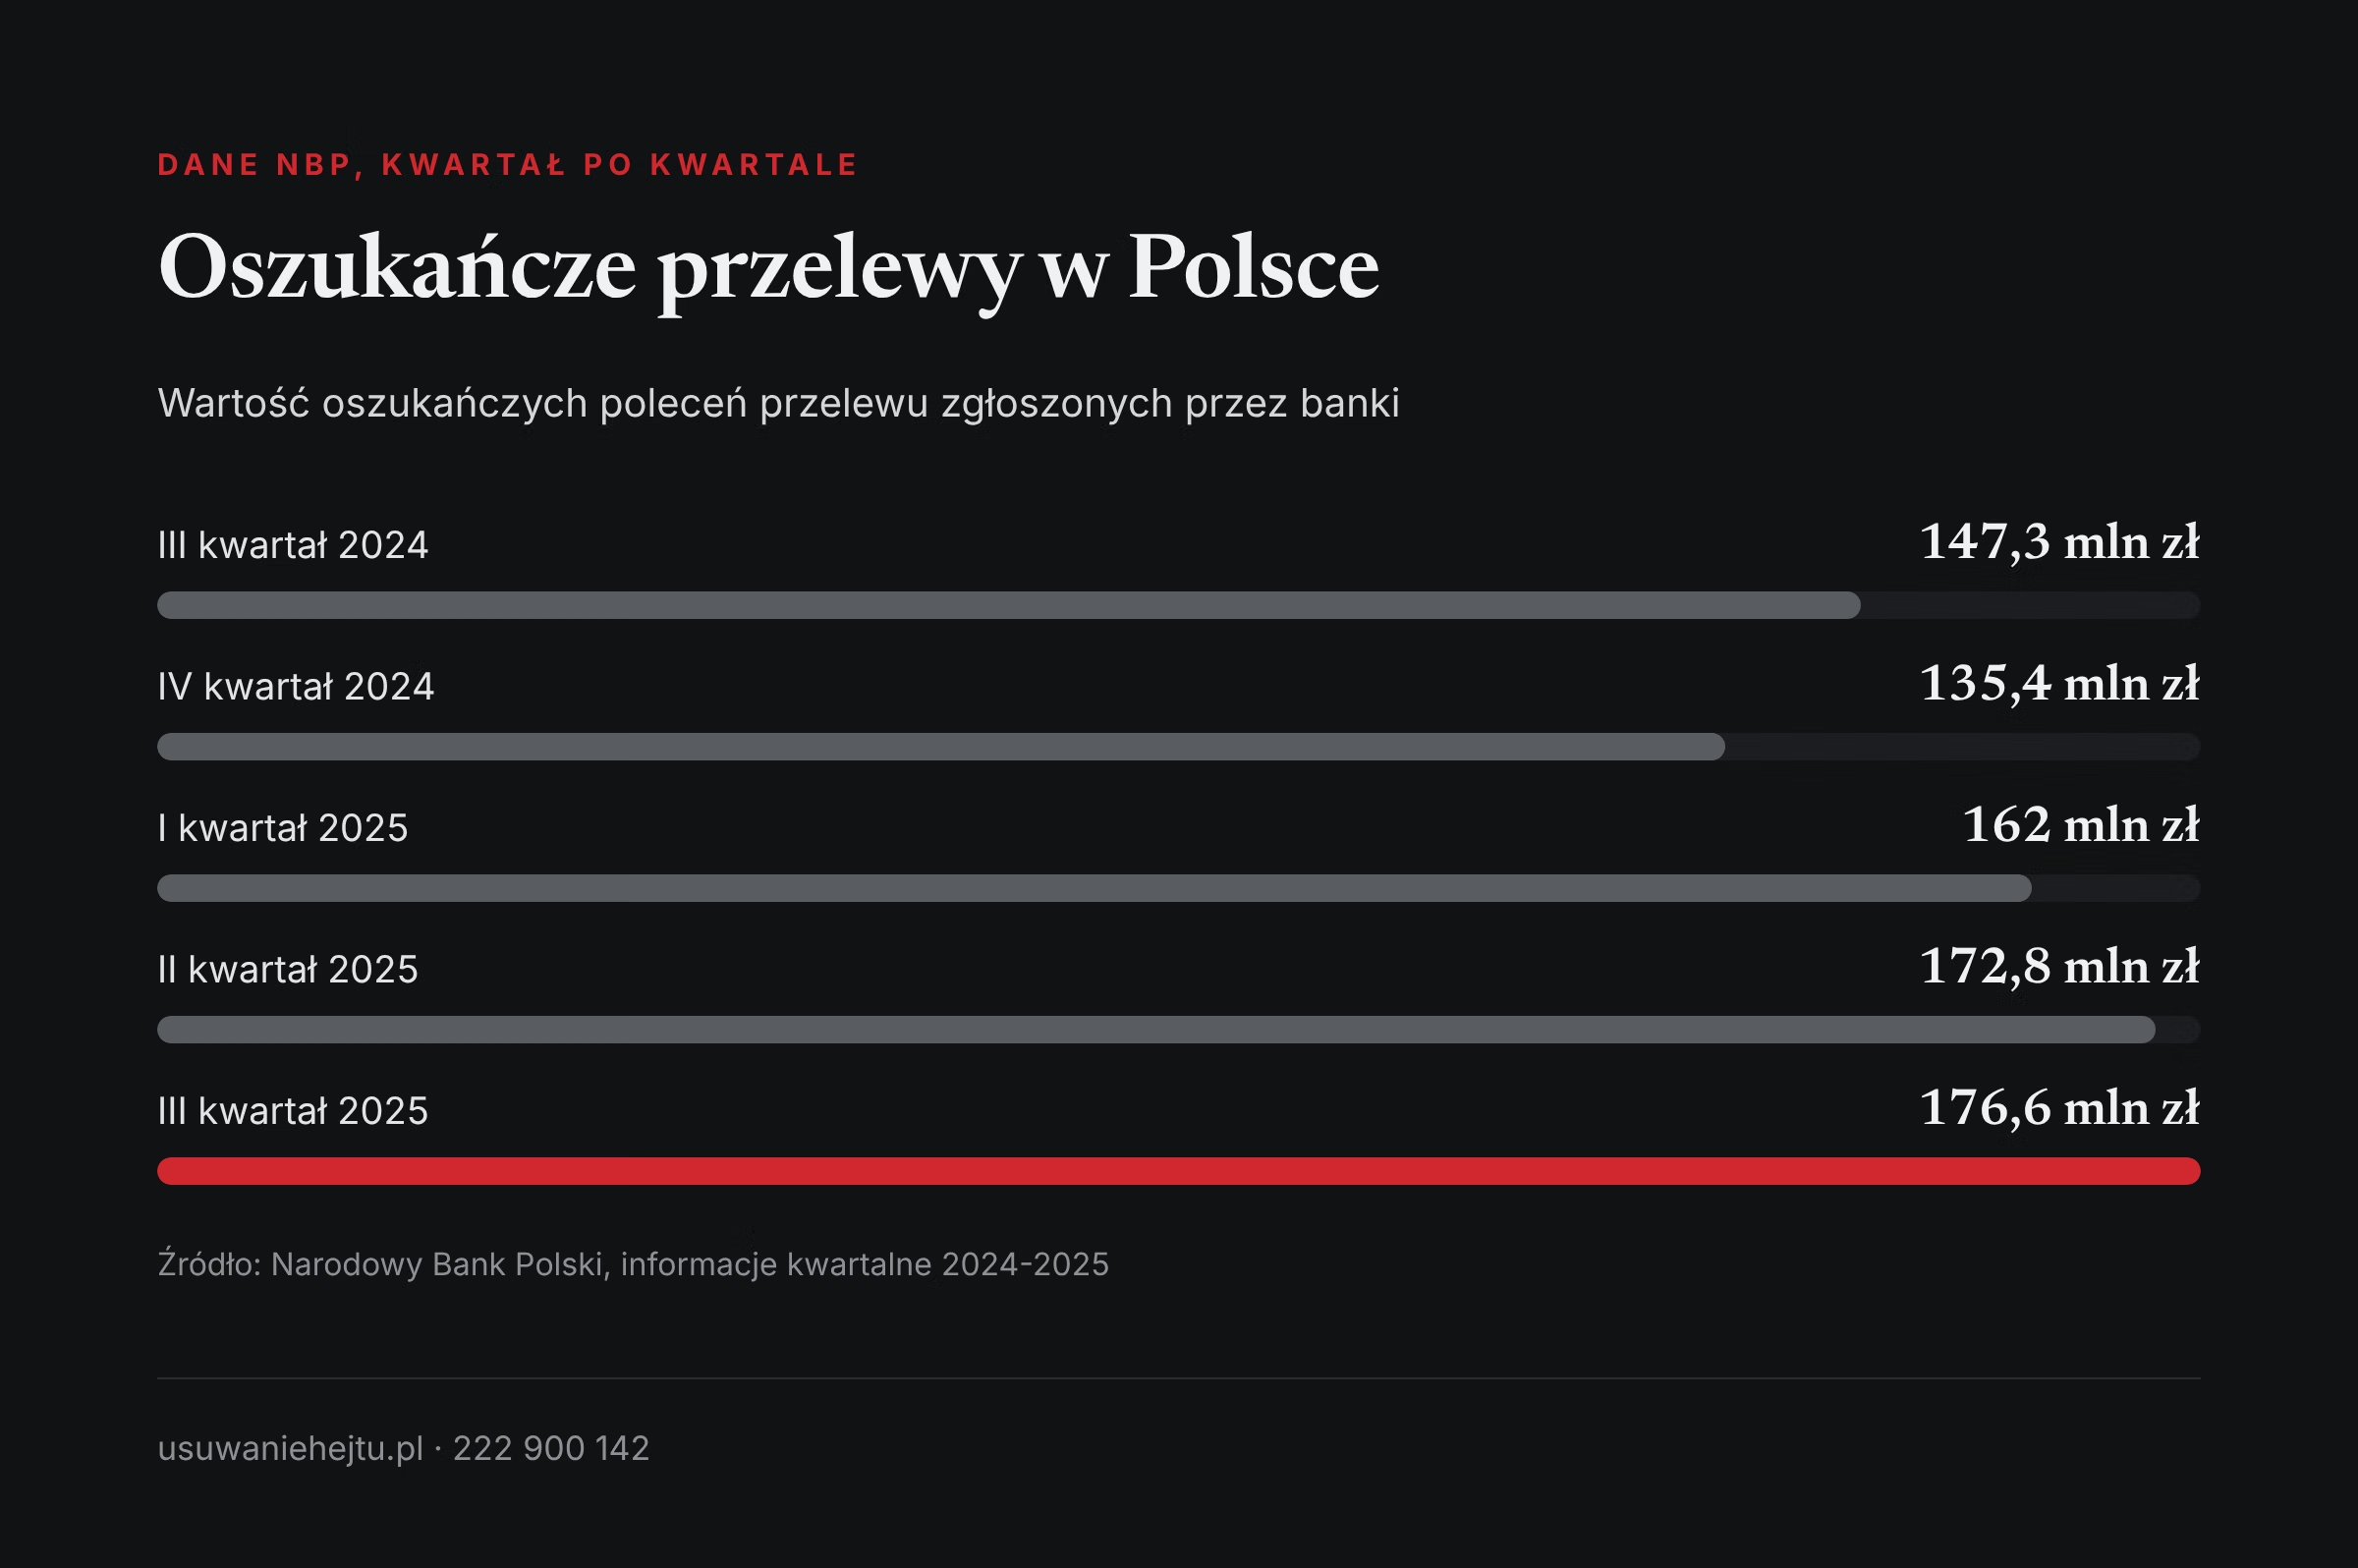
| Kwartał | Wszystkie oszukańcze transakcje (liczba) | Wartość ogółem (mln zł) | Przelewy (mln zł) | Karty (mln zł) |
|---|---|---|---|---|
| III kw. 2024 | 108 982 | 170,2 | 147,3 | 22,8 |
| IV kw. 2024 | 103 178 | 160,2 | 135,4 | 24,8 |
| I kw. 2025 | 110 797 | 183,9 | 162,0 | 21,9 |
| II kw. 2025 | 104 073 | 197,2 | 172,8 | 24,3 |
| III kw. 2025 | 108 647 | 199,6 | 176,6 | 23,0 |
Źródło: kwartalne informacje Narodowego Banku Polskiego o transakcjach oszukańczych: za IV kwartał 2024 r., za II kwartał 2025 r. i za III kwartał 2025 r. Kwoty zaokrągliliśmy do 0,1 mln zł.
Suma trzech pierwszych kwartałów 2025 r. to około 580,7 mln zł, a czterech kolejnych kwartałów od października 2024 r. do września 2025 r. około 740,9 mln zł. To nasze wyliczenie z danych NBP, a nie liczba podana przez bank centralny. W przeliczeniu daje to około 2 mln zł dziennie.
Liczba oszustw od roku prawie się nie zmienia. Rośnie za to ich wartość: z 170,2 mln zł w III kwartale 2024 r. do 199,6 mln zł rok później. Prawie cały ten wzrost pochodzi z przelewów.
Co to jest manipulacja płatnikiem?
NBP wyodrębnia oszustwa, które powstały w wyniku nakłonienia zmanipulowanego płatnika do realizacji przelewu. Mówiąc prościej: pokrzywdzony sam zleca i sam zatwierdza przelew, bo wierzy w historię opowiedzianą przez oszusta.
W III kwartale 2025 r. takich przelewów było 22,9 tys., a ich wartość wyniosła 139,7 mln zł. To 79,5% liczby i 79,1% wartości wszystkich oszukańczych przelewów. Kwartał wcześniej było to 16,9 tys. operacji na 141,8 mln zł.
Do tej grupy trafiają między innymi rozmowy z fałszywym pracownikiem banku, który każe przelać oszczędności na „bezpieczne konto”, oraz wpłaty na fałszywe platformy inwestycyjne. NBP nie rozbija jednak tej kwoty na poszczególne scenariusze.
Warto też znać proporcje. Oszukańcze transakcje to według NBP 0,0025% liczby i 0,0010% wartości wszystkich operacji bezgotówkowych w III kwartale 2025 r. Płatności elektroniczne są bezpieczne. Problemem nie jest technika, tylko rozmowa, w której ktoś podszywa się pod zaufaną osobę.
Kto pokrywa stratę: klient czy bank?
To pytanie pada najczęściej i dane NBP odpowiadają na nie wprost. Przy oszukańczych przelewach w III kwartale 2025 r. dostawcy usług płatniczych ponieśli straty w wysokości 12,6 mln zł, czyli 7,1% wartości tych oszustw. Dominującą część strat ponieśli posiadacze rachunków.
Przy kartach jest wyraźnie lepiej. Wydawcy kart pokryli 10,7 mln zł, czyli 46,3% wartości oszustw kartowych. Jeszcze w IV kwartale 2024 r. udział banków był dużo niższy: przy przelewach wyniósł 1,3%, a przy kartach 20,8%.
Co mówi ustawa o usługach płatniczych?
Przepisy rozróżniają transakcję autoryzowaną i nieautoryzowaną. Zgodnie z art. 46 ustawy o usługach płatniczych bank zwraca kwotę nieautoryzowanej transakcji niezwłocznie, nie później niż do końca następnego dnia roboczego po zgłoszeniu. Wyjątkiem jest sytuacja, w której bank ma udokumentowane podstawy, aby podejrzewać oszustwo, i zawiadomi o tym pisemnie organy ścigania.
Według art. 44 tej ustawy roszczenia wygasają, jeśli nie zgłosicie transakcji w ciągu 13 miesięcy od obciążenia rachunku. Art. 46 przewiduje też, że klient odpowiada w pełnej wysokości, gdy doprowadził do transakcji umyślnie albo przez rażące niedbalstwo.
Najtrudniejsze są sprawy, w których pokrzywdzony sam zatwierdził przelew pod wpływem manipulacji. Banki i klienci często różnie oceniają, czy taka transakcja była autoryzowana. Dlatego zawsze składajcie reklamację na piśmie, nawet gdy infolinia mówi, że szanse są małe. Ten tekst nie zastępuje porady prawnika.
Oszustwa „na legendę”: wnuczek, policjant, pracownik banku
Policja nazywa tak oszustwa, w których sprawca dzwoni i opowiada zmyśloną historię. Podaje się za członka rodziny, policjanta, prokuratora albo pracownika banku. Pieniądze trafiają do sprawców przelewem, w gotówce do rąk „kuriera” albo przez wpłatomat.
Według podsumowania roku, które Policja opublikowała na swoim profilu, a które opisał Polsat News, w 2025 r. odnotowano 5226 takich spraw. Pokrzywdzeni stracili ponad 158 mln zł. W sprawach z 2025 r. zatrzymano 641 osób.
Z tych dwóch liczb wynika średnia strata około 30 tys. zł na jedną sprawę. To nasze wyliczenie, a nie dana policyjna. Średnia ukrywa duże różnice: w komunikatach policji pojawiają się i sprawy na kilka tysięcy złotych, i na kilkaset tysięcy.
Ile tracą seniorzy?
Najlepiej udokumentowana liczba dotyczy 2022 r. W publikacji „Halo! Tu cyberbezpieczny Senior” instytut NASK podał, powołując się na Krajowy System Informacyjny Policji, że straty z przestępstw telefonicznych, między innymi „na wnuczka” i „na urzędnika”, przekroczyły 141 mln zł. Wśród pokrzywdzonych było 3,5 tys. osób w wieku 65 lat i więcej.
Dane za 2025 r. w podziale na wiek nie zostały opublikowane w formie tabeli. Nie da się więc uczciwie powiedzieć, jaka część z 158 mln zł to straty osób starszych. Policja kieruje ostrzeżenia przed tą metodą przede wszystkim do seniorów.
Przykład z policyjnej kroniki.
W raporcie Związku Banków Polskich za II kwartał 2026 r. przytoczono komunikat policji o 61-letniej mieszkance Gdańska. Najpierw zadzwonił mężczyzna podający się za pracownika Biura Informacji Kredytowej, potem rzekomy oficer policji. Kobieta przekazała sprawcom około 750 tys. zł w gotówce i przez wpłatomaty. Takich pieniędzy nie widać w danych NBP o przelewach.
Fałszywe inwestycje: ile to kosztuje?
Tu trzeba napisać wprost: żadna polska instytucja nie publikuje rocznej sumy strat z fałszywych inwestycji. Część tych pieniędzy jest w danych NBP o zmanipulowanych przelewach, część w policyjnych statystykach oszustw, a część nigdy nie zostaje zgłoszona.
Wiadomo natomiast, jak duża jest skala prób. Według Raportu rocznego CSIRT KNF 2025 zespół działający przy Komisji Nadzoru Finansowego zgłosił w 2025 r. do blokady 41 751 niebezpiecznych domen. Aż 40 225 z nich, czyli ponad 96%, dotyczyło fałszywych inwestycji.
W tym samym roku zablokowano 9751 oszukańczych reklam na Facebooku i zgłoszono 4358 profili, które je publikowały. To o 41,95% profili więcej niż rok wcześniej. Raport zwraca uwagę na nowy sposób działania: formularz kontaktowy jest wbudowany w samą reklamę, więc nie ma zewnętrznej strony, którą można zablokować.
Podobny obraz daje Raport roczny CERT Polska za 2025 r. Na Listę Ostrzeżeń trafiło 244 341 domen. Najczęstszym celem podszywania się były fałszywe inwestycje: 98 663 domeny wobec 42 172 w 2024 r.
W reklamach fałszywych inwestycji sprawcy używają wizerunków znanych osób i logotypów dużych spółek. Coraz częściej są to nagrania przerobione przez sztuczną inteligencję. O usuwaniu takich materiałów piszemy w tekście Deepfake z Waszą twarzą w sieci.
Ile oszustw trafia do statystyk policji?
Policja publikuje dane o oszustwie z art. 286 Kodeksu karnego i o oszustwie komputerowym z art. 287. Obejmują one wszystkie oszustwa, także te poza internetem. Ostatni rok w opublikowanych plikach to 2023.
| Rok | Art. 286: postępowania wszczęte | Art. 286: przestępstwa stwierdzone | Art. 287: przestępstwa stwierdzone |
|---|---|---|---|
| 2018 | 81 241 | 105 623 | 5 843 |
| 2019 | 84 009 | 124 252 | 9 129 |
| 2020 | 83 822 | 122 780 | 10 011 |
| 2021 | 102 337 | 153 309 | 18 328 |
| 2022 | 101 706 | 144 200 | 25 273 |
| 2023 | 105 682 | 146 553 | 19 311 |
Źródło: serwis Statystyka Policji, oszustwo (art. 286) oraz oszustwo komputerowe (art. 287), dane za lata 1999-2023.
W ciągu pięciu lat liczba stwierdzonych oszustw wzrosła o blisko 39%: ze 105 623 w 2018 r. do 146 553 w 2023 r. Oszustw komputerowych przybyło ponad trzykrotnie. Za oszustwo z art. 286 § 1 Kodeksu karnego grozi kara od 6 miesięcy do 8 lat pozbawienia wolności.
Zgłoszenia do CERT Polska
Znacznie szybciej rosną zgłoszenia do zespołu CERT Polska, który działa w instytucie NASK. W 2025 r. zespół otrzymał 658 320 zgłoszeń i zarejestrował 260 783 incydenty. Aż 253 238 z nich, czyli 97%, to oszustwa komputerowe. Rok wcześniej wszystkich incydentów było 103 449, a w 2018 r. tylko 3739.
Ten wzrost nie oznacza, że oszustw jest 70 razy więcej niż w 2018 r. Autorzy raportu sami wskazują, że rośnie świadomość i łatwiej jest zgłosić podejrzaną wiadomość, na przykład SMS-em na numer 8080 albo w aplikacji mObywatel. Incydent to także próba, która nikomu nie zaszkodziła.
Kto traci najczęściej? Dane o wieku pokrzywdzonych
Powszechne przekonanie mówi, że oszukiwani są głównie seniorzy. Dane tego nie potwierdzają. Pokazują raczej, że różne grupy wieku trafiają na różne oszustwa.
Najszersze badanie przeprowadziła Agencja Praw Podstawowych Unii Europejskiej. W listopadzie 2025 r. zapytano 26 453 osoby z 27 państw UE, czy kiedykolwiek zostały nakłonione przez wiadomość lub e-mail do przelania pieniędzy, zapłaty albo podania danych.
- 24% badanych w całej Unii odpowiedziało, że tak.
- W grupie od 25 do 39 lat było to 30%, najwięcej ze wszystkich grup.
- Wśród osób poniżej 55 lat średnio 25%.
- Wśród osób w wieku 55 lat i więcej 19%.
Agencja zastrzega, że 13% najstarszych badanych w ogóle nie korzysta z poczty elektronicznej ani komunikatorów. Wśród starszych osób, które z nich korzystają, odsetek oszukanych jest zbliżony do młodszych grup. Polska znalazła się w grupie państw z najniższym odsetkiem pokrzywdzonych, obok Węgier, Portugalii, Grecji i Rumunii.
To samo badanie pokazuje, jakie scenariusze są najczęstsze. Wśród pokrzywdzonych 35% trafiło na fałszywego sprzedawcę, 25% na osobę podającą się za członka rodziny, 22% na fałszywego przedstawiciela banku, a 20% na ofertę inwestycji z wysokim zyskiem.
Co z tego wynika dla seniorów i ich rodzin?
Seniorzy rzadziej padają ofiarą oszustw w internecie, ale to do nich policja kieruje większość ostrzeżeń przed oszustwami telefonicznymi. Policyjne dane za 2022 r., które przytoczył NASK, mówią o 3,5 tys. pokrzywdzonych w wieku 65 lat i więcej. Przy takich sprawach w grę wchodzą często oszczędności całego życia.
Polskie instytucje nie publikują regularnie strat w podziale na grupy wieku. Nie ma więc urzędowej odpowiedzi na pytanie, ile średnio traci trzydziestolatek, a ile siedemdziesięciolatka. Każdy, kto podaje taką liczbę bez źródła, zgaduje.
Ile oszustw udaje się zatrzymać bankom?
Dane o stratach warto zestawić z danymi o próbach, które się nie powiodły. Związek Banków Polskich publikuje co kwartał Raport infoDOK o wyłudzeniach kredytów na cudze dane.
W II kwartale 2026 r. banki udaremniły 9362 próby wyłudzenia kredytów na łączną kwotę 303,1 mln zł. W ciągu 12 miesięcy do końca czerwca 2026 r. było to 21 920 prób na 674,9 mln zł. Średnia próba opiewała na 18,6 tys. zł, a największa na 3 mln zł.
W bazie zastrzeżonych dokumentów było na koniec czerwca 2026 r. 2 996 514 pozycji. Zastrzeżenie dowodu po kradzieży lub wycieku danych to jedna z najprostszych form ochrony. Jeśli Wasze dane krążą w sieci, przeczytajcie też tekst Doxing: ktoś opublikował Wasz adres lub numer telefonu.
Czego te dane nie mierzą?
Każde z przytoczonych źródeł ma ograniczenia. Warto je znać, zanim zacytujecie którąś z liczb.
Dane NBP obejmują tylko transakcje bezgotówkowe.
Nie ma w nich gotówki przekazanej „kurierowi” ani wpłat we wpłatomacie. Dane od wydawców kart nie obejmują oszustw popełnionych w Polsce kartami wydanymi za granicą. Najnowszy kwartał, który potwierdziliśmy w źródle, to III kwartał 2025 r.
Dane policji to sprawy zgłoszone.
W badaniu Agencji Praw Podstawowych UE z 2025 r. tylko 15% pokrzywdzonych zgłosiło oszustwo policji, a 44% zgłosiło je gdziekolwiek, na przykład w banku lub na platformie. Rzeczywista skala jest więc większa niż w statystykach. Pliki z danymi o art. 286 i 287 kończą się na 2023 r. i nie oddzielają oszustw internetowych od pozostałych.
Dane o oszustwach „na legendę” za 2025 r. pochodzą z komunikatu.
Policja podała je w podsumowaniu roku, bez tabeli i opisu metody. Cytujemy je za relacją mediów. Nie wiadomo, jak dokładnie liczono straty i czy uwzględniono próby.
Dane CERT Polska i CSIRT KNF nie mówią o pieniądzach.
Liczą zgłoszenia, domeny i reklamy. Wzrost może oznaczać więcej oszustw, ale też lepsze wykrywanie i więcej zgłoszeń od ludzi.
Badanie Agencji Praw Podstawowych UE pyta o całe życie.
Nie mierzy jednego roku ani kwot. Obejmuje tylko oszustwa przez wiadomości i pocztę elektroniczną, więc pomija rozmowy telefoniczne. Publikacja podaje dla Polski miejsce w zestawieniu, a dokładny odsetek jest tylko na wykresie.
Liczby z różnych źródeł się nakładają.
Przelew do fałszywego pracownika banku może być jednocześnie w danych NBP i w danych policji. Sumowanie 199,6 mln zł kwartalnie i 158 mln zł rocznie dałoby wynik, który niczego nie opisuje.
Co zrobić w pierwszej godzinie po oszustwie?
Jeśli to czytacie tuż po przelewie: to nie Wasza wina. Sprawcy pracują w zorganizowanych grupach i ćwiczą te rozmowy codziennie. Liczy się teraz kolejność działań.
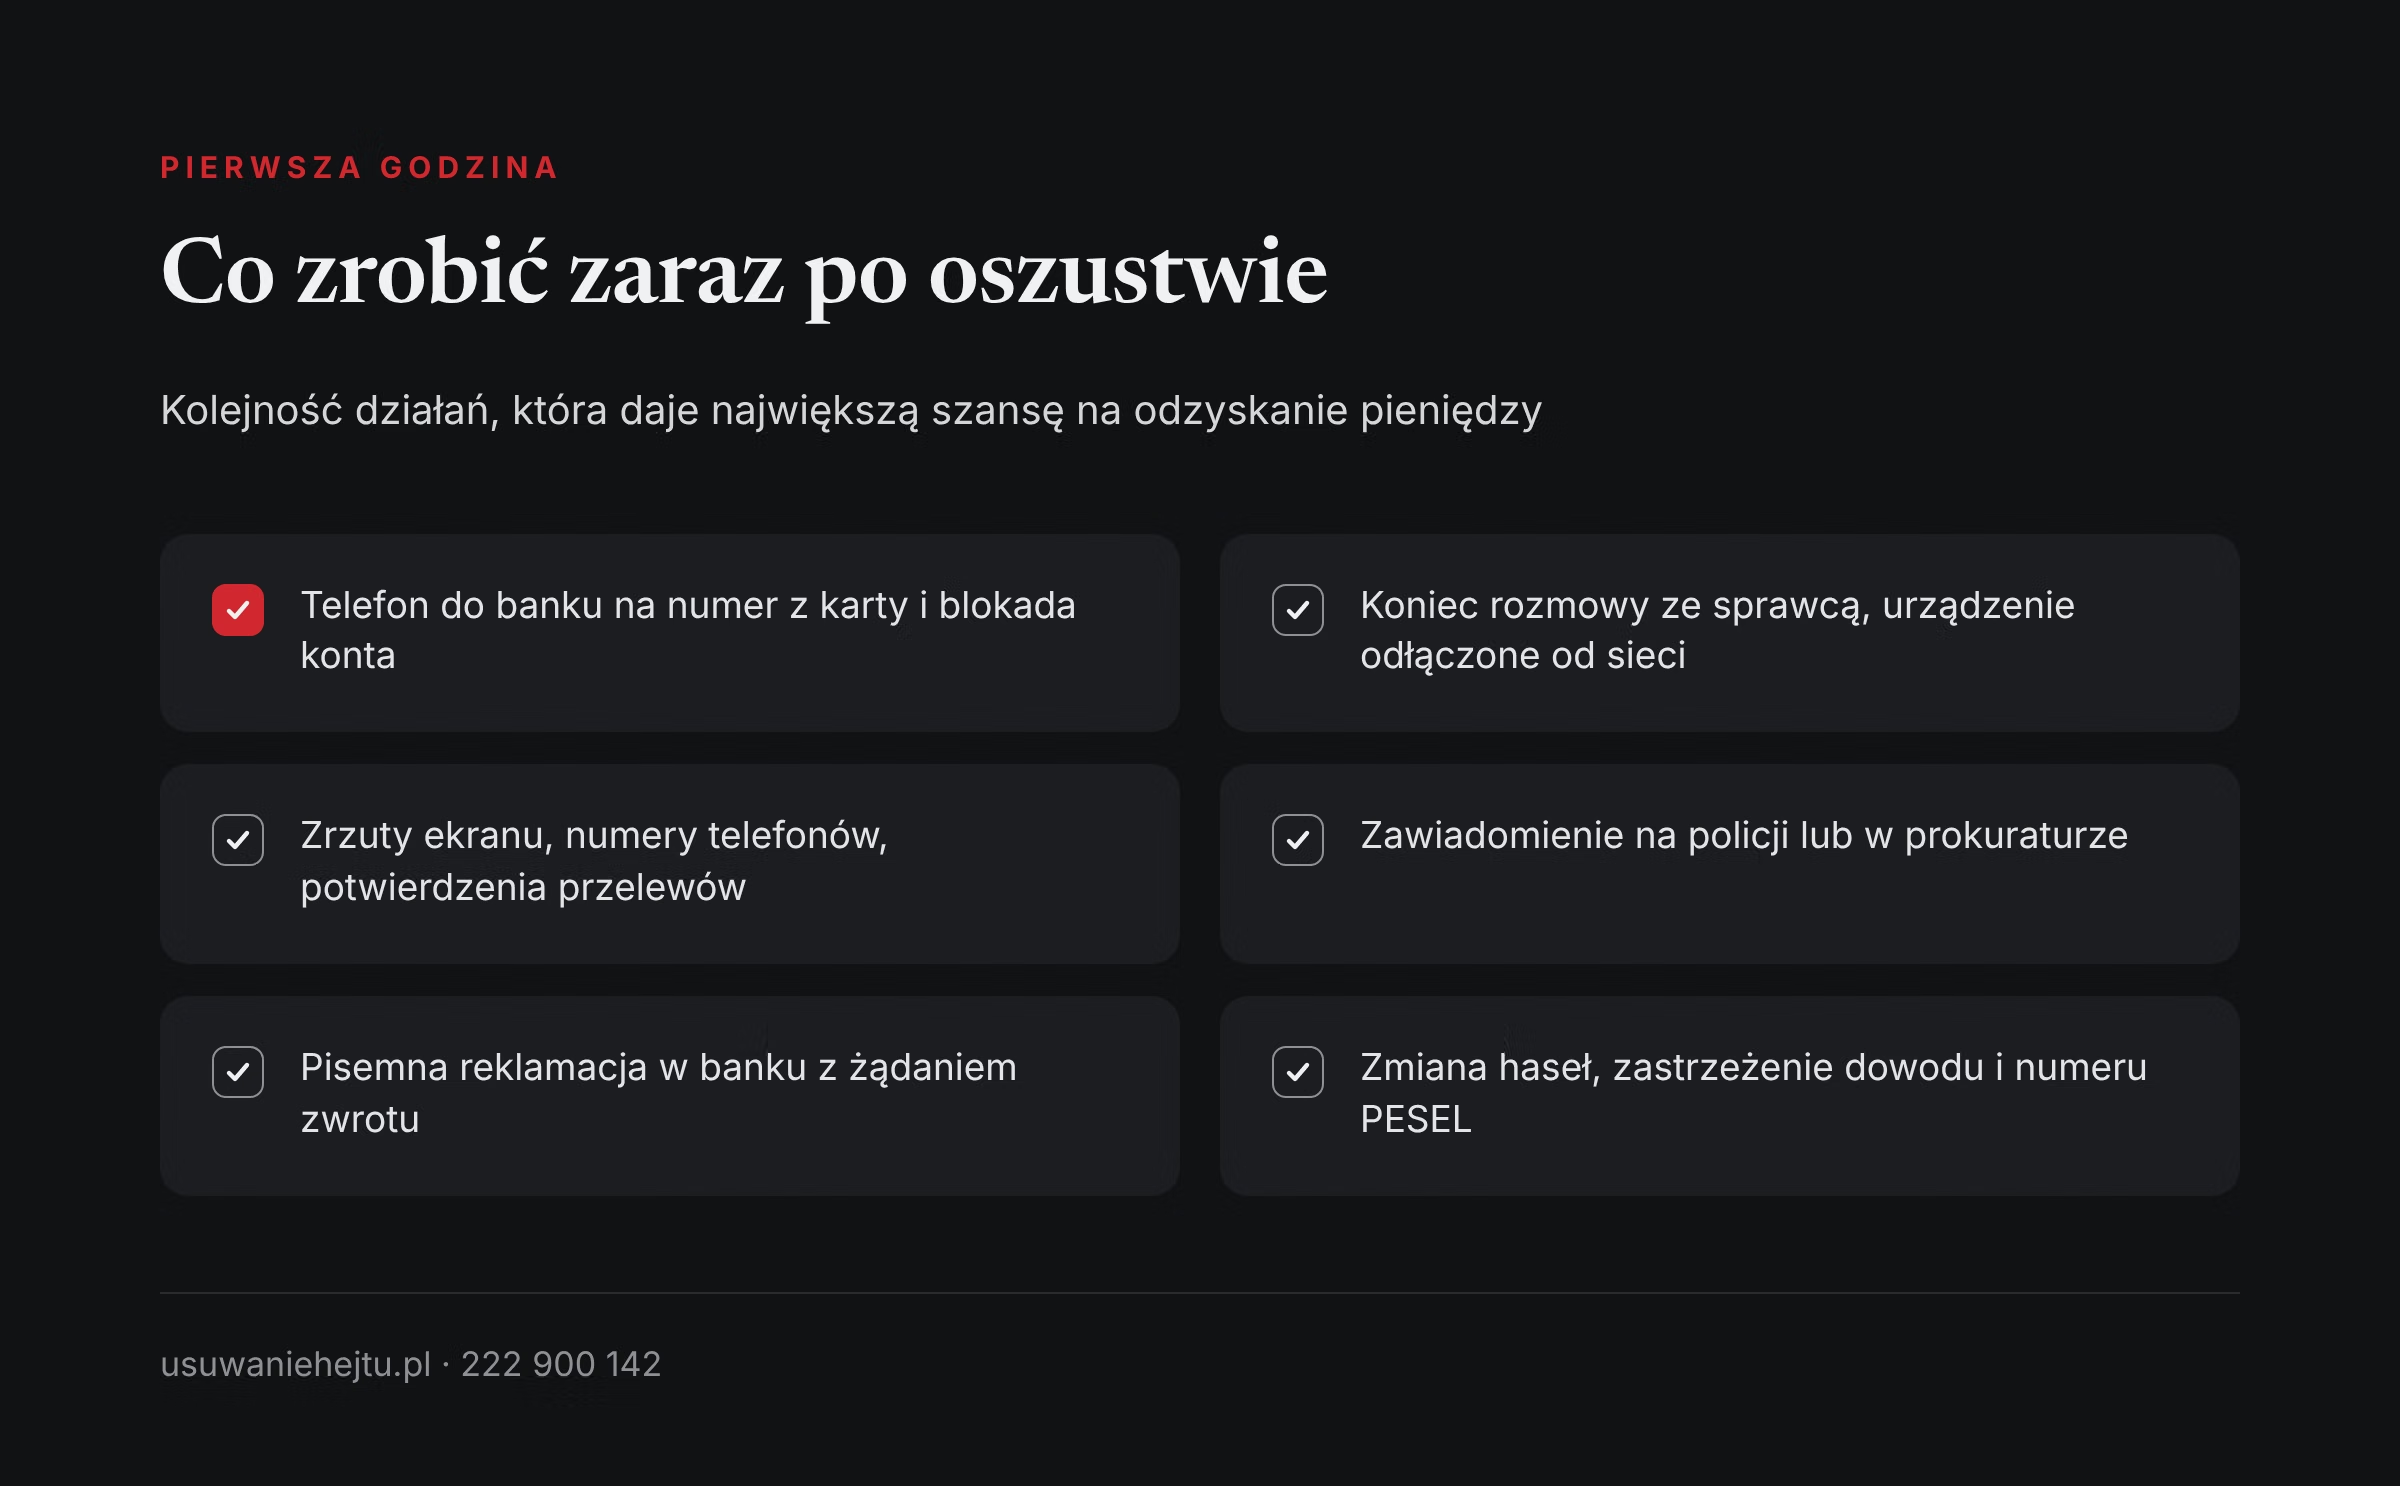
- Zadzwońcie do banku. Wybierzcie numer z karty płatniczej albo z oficjalnej strony, nigdy z wiadomości od rozmówcy. Poproście o zablokowanie konta, kart i dostępu do bankowości oraz o próbę wstrzymania przelewu.
- Zakończcie kontakt ze sprawcą. Nie tłumaczcie się i nie negocjujcie. Jeśli zainstalowaliście program do zdalnego pulpitu, odłączcie urządzenie od internetu.
- Zabezpieczcie ślady. Zróbcie zrzuty ekranu rozmów, reklamy, strony i potwierdzeń przelewów. Zapiszcie numery telefonów i godziny połączeń. Zasady są takie same jak w tekście o zabezpieczaniu dowodów na potrzeby policji i sądu.
- Złóżcie zawiadomienie. Można to zrobić w każdej jednostce policji albo w prokuraturze. Serwis gov.pl opisuje, co przygotować. Weźcie dokument tożsamości i wydruki.
- Złóżcie pisemną reklamację w banku. Opiszcie, że transakcja jest wynikiem oszustwa, i zażądajcie zwrotu. Poproście o potwierdzenie przyjęcia.
- Zmieńcie hasła i zastrzeżcie dane. Jeśli podaliście numer dowodu lub PESEL, zastrzeżcie dokument w banku i numer PESEL w serwisie gov.pl. Od 1 czerwca 2024 r. banki muszą sprawdzać to zastrzeżenie przed udzieleniem kredytu.
- Zgłoście stronę lub wiadomość. Fałszywą stronę zgłasza się przez formularz incydent.cert.pl, a podejrzany SMS można przesłać na numer 8080.
Wzór zgłoszenia do banku
Możecie skopiować ten tekst i uzupełnić dane w nawiasach.
Temat: Reklamacja - transakcja będąca wynikiem oszustwa, żądanie zwrotu
W dniu [data] o godz. [godzina] z mojego rachunku nr [numer] wykonano przelew na kwotę [kwota] zł na rachunek [numer odbiorcy]. Transakcja jest wynikiem oszustwa: [dwa zdania opisu, na przykład rozmowa z osobą podającą się za pracownika banku]. Zgłosiłam/zgłosiłem sprawę telefonicznie w dniu [data, godzina]. Zawiadomienie o przestępstwie złożyłam/złożyłem w [nazwa jednostki] w dniu [data]. Wnoszę o zwrot kwoty na podstawie art. 46 ustawy o usługach płatniczych oraz o pisemną odpowiedź z uzasadnieniem. W załączeniu: potwierdzenie przelewu, zrzuty ekranu, potwierdzenie złożenia zawiadomienia.
Uwaga na drugie oszustwo
Osoby, które straciły pieniądze, dostają często ofertę „odzyskania środków”. Ktoś podaje się za prawnika, firmę windykacyjną albo urzędnika i prosi o opłatę z góry. Przed tym scenariuszem ostrzega Związek Banków Polskich w kampanii z października 2026 r. Nikt, kto prosi o przelew za odzyskanie pieniędzy, nie działa w Waszym interesie.
Sprawcy zakładają też konta, które wyglądają jak profil banku, urzędu albo znajomej osoby. Jeśli ktoś podszywa się pod Was, zajrzyjcie do tekstu o usuwaniu fałszywego profilu z Waszym zdjęciem i nazwiskiem. Zgłaszanie treści w serwisach Mety opisujemy w artykule o zgłoszeniach na Facebooku i Messengerze.
Jak rozmawiać o tym z rodzicami i dziadkami?
Dane o przelewach pokazują, że zabezpieczenia techniczne działają, a zawodzi moment rozmowy. Najlepszą ochroną jest więc kilka prostych ustaleń w rodzinie, zrobionych wcześniej i bez pouczania.
Ustalcie hasło rodzinne.
Jedno słowo, które zna tylko najbliższa rodzina. Kto dzwoni z prośbą o pieniądze i go nie zna, nie jest wnuczkiem.
Umówcie się na zasadę rozłączenia.
Gdy dzwoni „bank” albo „policja”, zawsze można się rozłączyć i oddzwonić na numer z karty lub z oficjalnej strony. Prawdziwy pracownik nie będzie miał o to żalu. Jak przypomina NASK, policja i prokuratura nigdy nie proszą o przekazanie pieniędzy.
Ustawcie limity przelewów.
Niski dzienny limit w bankowości internetowej nie utrudnia codziennych płatności, a przy oszustwie ogranicza stratę.
Mówcie o tym, że to się zdarza każdemu.
Wstyd jest największym sojusznikiem sprawców, bo opóźnia telefon do banku. Osoba, która wie, że nikt jej nie wyśmieje, zadzwoni od razu.
Podsumowanie: ile naprawdę tracimy przez oszustwa internetowe
Najpewniejsza liczba pochodzi z NBP: blisko 200 mln zł w jednym kwartale 2025 r. w oszukańczych przelewach i płatnościach kartami, z czego prawie 140 mln zł to przelewy zlecone przez zmanipulowanych klientów. Policja dodaje do tego ponad 158 mln zł strat w 2025 r. przy oszustwach „na legendę”, które częściowo pokrywają się z danymi banku centralnego.
Strat z fałszywych inwestycji nikt w Polsce nie sumuje, choć to najczęstszy cel fałszywych stron i reklam. Nie ma też regularnych danych o stratach w podziale na wiek. Badania pokazują, że w internecie częściej oszukiwani są ludzie w wieku od 25 do 39 lat, a przy oszustwach telefonicznych policja ostrzega przede wszystkim seniorów.
Przy przelewach klienci ponoszą zdecydowaną większość strat, dlatego najważniejsze są pierwsze minuty: telefon do banku, zawiadomienie i pisemna reklamacja. Da się odzyskać część pieniędzy, a każde zgłoszenie utrudnia sprawcom kolejną próbę.
Gdzie szukać pomocy?
Wasz bank
Numer infolinii z karty płatniczej lub z oficjalnej strony. To zawsze pierwszy telefon.
Policja i prokuratura
Zawiadomienie można złożyć w każdej jednostce. W nagłym zagrożeniu życia lub zdrowia dzwońcie pod numer 112.
CERT Polska
Zgłoszenia fałszywych stron i wiadomości: incydent.cert.pl, SMS na numer 8080.
Rzecznik Finansowy
Pomaga klientom w sporach z bankami po odrzuceniu reklamacji.
Fundacja Usuwanie Hejtu
tel. 222 900 142, biuro@usuwaniehejtu.pl. Pomagamy zabezpieczyć materiał, przygotować zgłoszenia fałszywych profili, reklam i stron z Waszym wizerunkiem oraz prowadzimy je do końca. Kierujemy też do prawnika lub psychologa. Fundacja nie ustala tożsamości sprawców poza drogą prawną i nie zastępuje prawnika.
Telefon zaufania dla dorosłych w kryzysie emocjonalnym
116 123. Utrata oszczędności to silne przeżycie i rozmowa z kimś życzliwym pomaga.
Działania Fundacji można wesprzeć darowizną na stronie usuwaniehejtu.pl.
Najczęściej zadawane pytania
1. Ile pieniędzy Polacy tracą rocznie przez oszustwa internetowe?
Jednej urzędowej liczby nie ma. NBP podał, że w samym III kwartale 2025 r. oszukańcze przelewy i płatności kartami miały wartość 199,6 mln zł, a Policja podała ponad 158 mln zł strat z oszustw „na legendę” w całym 2025 r. Tych kwot nie można sumować, bo częściowo dotyczą tych samych spraw.
2. Która instytucja publikuje najdokładniejsze dane o stratach?
Narodowy Bank Polski, który co kwartał zbiera od banków liczbę i wartość oszukańczych transakcji. Dane obejmują tylko płatności bezgotówkowe. Gotówki przekazanej sprawcom w nich nie ma.
3. Czy bank odda pieniądze po oszustwie?
Zależy to od tego, czy transakcja zostanie uznana za nieautoryzowaną. Z danych NBP za III kwartał 2025 r. wynika, że banki pokryły 7,1% wartości oszukańczych przelewów i 46,3% wartości oszustw kartowych. Reklamację warto złożyć zawsze, na piśmie.
4. Ile czasu ma bank na zwrot nieautoryzowanej transakcji?
Ustawa o usługach płatniczych wymaga zwrotu niezwłocznie, nie później niż do końca następnego dnia roboczego po zgłoszeniu. Bank może odmówić, jeśli ma udokumentowane podstawy, by podejrzewać oszustwo, i zawiadomi organy ścigania. W razie sporu pomoże prawnik albo Rzecznik Finansowy.
5. Do kiedy można zgłosić bankowi oszukańczą transakcję?
Roszczenia wygasają po 13 miesiącach od obciążenia rachunku. W praktyce liczą się jednak minuty, bo tylko szybki telefon daje szansę na wstrzymanie przelewu. Dzwońcie od razu, a pismo złóżcie tego samego dnia.
6. Co to jest oszustwo „na pracownika banku”?
Sprawca dzwoni, podaje się za pracownika banku lub Biura Informacji Kredytowej i twierdzi, że oszczędności są zagrożone. Nakłania do przelewu na „bezpieczne konto”, wypłaty gotówki albo instalacji programu do zdalnego pulpitu. Prawdziwy bank nigdy o to nie prosi.
7. Czy seniorzy są oszukiwani częściej niż młodzi?
W internecie nie. W badaniu Agencji Praw Podstawowych UE z 2025 r. najczęściej oszukiwane były osoby w wieku od 25 do 39 lat, a najrzadziej osoby po 55. roku życia. Seniorzy są natomiast częstym celem oszustw telefonicznych, przy których straty bywają bardzo wysokie.
8. Ile wynosi średnia strata w jednym oszustwie?
Według NBP średni oszukańczy przelew w III kwartale 2025 r. miał wartość 6122 zł, a średnia oszukańcza transakcja kartą 288,5 zł. Przy oszustwach „na legendę” dane Policji za 2025 r. dają średnio około 30 tys. zł na sprawę. Średnie ukrywają bardzo duże różnice między sprawami.
9. Ile kosztują Polaków fałszywe inwestycje?
Takiej sumy nikt urzędowo nie podaje. Znana jest skala prób: w 2025 r. CSIRT KNF zgłosił do blokady 40 225 domen fałszywych inwestycji, a CERT Polska wpisał na Listę Ostrzeżeń 98 663 takie domeny. Część strat jest ukryta w danych NBP o zmanipulowanych przelewach.
10. Dlaczego liczby z różnych raportów tak bardzo się różnią?
Bo mierzą różne rzeczy: pieniądze, przestępstwa albo zgłoszenia. Różnią się też okresem i tym, czy obejmują gotówkę oraz próby nieudane. Przed zacytowaniem liczby sprawdźcie, kto ją podał, za jaki rok i co dokładnie policzył.
11. Czy warto zgłaszać oszustwo, jeśli strata jest mała?
Tak. Zgłoszenie w banku pozwala zablokować rachunek sprawcy, a zgłoszenie strony do CERT Polska chroni kolejne osoby. W badaniu unijnym z 2025 r. policję zawiadomiło tylko 15% pokrzywdzonych, dlatego statystyki zaniżają skalę zjawiska.
12. Gdzie zgłosić fałszywą stronę lub podejrzany SMS?
Fałszywą stronę zgłasza się przez formularz incydent.cert.pl albo w aplikacji mObywatel. Podejrzaną wiadomość SMS można przekazać na numer 8080. Zgłoszona domena może trafić na Listę Ostrzeżeń i zostać zablokowana przez operatorów.
13. Czy zastrzeżenie numeru PESEL chroni przed oszustwem?
Chroni przed zaciągnięciem kredytu lub pożyczki na Wasze dane, bo od 1 czerwca 2024 r. instytucje finansowe muszą sprawdzać zastrzeżenie. Nie chroni przed sytuacją, w której sami zlecicie przelew pod wpływem manipulacji. To jedno z kilku zabezpieczeń, a nie jedyne.
14. Ktoś obiecuje, że odzyska moje pieniądze za opłatą. Czy to wiarygodne?
Najczęściej to drugie oszustwo wymierzone w osoby już pokrzywdzone. Policja, prokuratura ani bank nie pobierają opłat za prowadzenie sprawy. Nie płaćcie z góry i nie podawajcie danych logowania.
15. Jakie dane o oszustwach publikuje policja?
Serwis Statystyka Policji podaje liczbę postępowań i przestępstw stwierdzonych z art. 286 i 287 Kodeksu karnego, obecnie do 2023 r. W 2023 r. stwierdzono 146 553 oszustwa i 19 311 oszustw komputerowych. Dane nie rozdzielają spraw internetowych od pozostałych.
16. Co grozi sprawcy oszustwa?
Za oszustwo z art. 286 § 1 Kodeksu karnego grozi kara od 6 miesięcy do 8 lat pozbawienia wolności. Przy mieniu znacznej wartości kara jest surowsza. O kwalifikacji czynu decyduje prokurator i sąd.
Źródła
- Narodowy Bank Polski, 2025: Informacja o transakcjach oszukańczych dokonywanych przy użyciu bezgotówkowych instrumentów płatniczych w III kwartale 2025 r.
- Narodowy Bank Polski, 2025: Informacja o transakcjach oszukańczych dokonywanych przy użyciu bezgotówkowych instrumentów płatniczych w II kwartale 2025 r.
- Narodowy Bank Polski, 2025: Informacja o transakcjach oszukańczych dokonywanych przy użyciu bezgotówkowych instrumentów płatniczych w IV kwartale 2024 r.
- Urząd Komisji Nadzoru Finansowego, CSIRT KNF, 2026: Polski rynek finansowy w obliczu zagrożeń. Raport roczny CSIRT KNF 2025
- NASK - Państwowy Instytut Badawczy, CERT Polska, 2026: Raport roczny 2025 z działalności CERT Polska. Krajobraz bezpieczeństwa polskiego internetu
- Komenda Główna Policji, serwis Statystyka, 2024: Oszustwo (art. 286). Postępowania wszczęte i przestępstwa stwierdzone za lata 1999-2023
- Komenda Główna Policji, serwis Statystyka, 2024: Oszustwo komputerowe (art. 287). Postępowania wszczęte i przestępstwa stwierdzone za lata 1999-2023
- Polsat News (za podsumowaniem Policji), 2026: Metoda „na legendę”. Oszukani stracili prawie 160 mln w 2025 roku, dane policji
- NASK - Państwowy Instytut Badawczy, 2024: Halo! Tu cyberbezpieczny Senior (publikacja edukacyjna, dane KSIP za 2022 r.)
- Agencja Praw Podstawowych Unii Europejskiej (FRA), 2026: Online fraud - people’s experiences across the EU
- Związek Banków Polskich, 2026: Raport infoDOK, 66. wydanie, II kwartał 2026 r.
- Kancelaria Sejmu, 2026: Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych (tekst ujednolicony)
- Kancelaria Sejmu, 2026: Ustawa z dnia 6 czerwca 1997 r. - Kodeks karny (tekst ujednolicony)
- Serwis Rzeczypospolitej Polskiej gov.pl, 2026: Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- Serwis Rzeczypospolitej Polskiej gov.pl, 2026: Zgłoś przestępstwo
- CERT Polska, 2026: Zgłoś incydent
A jak to wyglądało u Was? Napiszcie w komentarzu
Czy po zgłoszeniu oszustwa bank zwrócił Wam pieniądze, a jeśli tak, to po jakim czasie i co przesądziło o decyzji? Jakich danych o oszustwach brakuje Wam w oficjalnych statystykach i chcielibyście, żebyśmy o nie zapytali instytucje? Prosimy, żeby w komentarzach nie podawać nazwisk ani danych innych osób.
Komentarze
Wszystkie komentarze sprawdzamy przed publikacją. Emblemat przy nicku to ranga za wsparcie fundacji. Zdobądź swój emblemat