Zastrzeżenie numeru PESEL stało się w Polsce jedną z najczęściej używanych usług cyfrowych państwa. W sierpniu 2026 roku z blokady korzystało ponad 8,6 mln osób, a po głośnych wyciekach danych liczba ta w kilka tygodni wzrosła o kolejne miliony.
Sama liczba zastrzeżeń nie mówi jednak, przed czym ta blokada chroni. Poniżej zestawiamy dostępne dane resortu cyfryzacji i sektora bankowego oraz listę sytuacji, w których zastrzeżony PESEL nie zadziała. Piszemy też wprost, których liczb nikt regularnie nie publikuje.
W skrócie
- Według Ministerstwa Cyfryzacji w maju 2026 roku z zastrzeżenia korzystało ponad 8 mln osób. Media, powołując się na ustalenia Radia Zet, podały, że 12 sierpnia 2026 roku było to 8 618 900 osób.
- Od połowy sierpnia do końca września 2026 roku przybyło blisko 3,4 mln zastrzeżeń, czyli prawie 40 procent (Polsat News za Radiem Zet, październik 2026).
- Resort nie publikuje regularnie liczby sprawdzeń rejestru przez banki i inne instytucje. Znany jest tylko szacunek branży z 2024 roku: około 10 mln zapytań dziennie.
- Zastrzeżenie blokuje między innymi kredyt, pożyczkę, otwarcie rachunku, wtórnik karty SIM i sprzedaż nieruchomości u notariusza. Nie blokuje zakupów z odroczoną płatnością w ramach ustawowego wyjątku, polis OC, umów najmu ani przelewów z przejętego konta.
- Skala zagrożenia jest duża: w ciągu 12 miesięcy do końca czerwca 2026 roku banki udaremniły 21 920 prób wyłudzeń kredytów na 674,9 mln zł (raport infoDOK Związku Banków Polskich, II kwartał 2026).
Ile osób zastrzegło PESEL? Dane z lat 2024-2026
Rejestr zastrzeżeń numerów PESEL prowadzi minister właściwy do spraw informatyzacji. Zastrzeżenie jest możliwe od 17 listopada 2023 roku, w aplikacji mObywatel od 10 stycznia 2024 roku, a obowiązek sprawdzania rejestru przez instytucje finansowe obowiązuje od 1 czerwca 2024 roku. Te daty podaje komunikat Ministerstwa Cyfryzacji z listopada 2024 roku.
Resort nie prowadzi publicznego licznika. Liczby pojawiają się w komunikatach prasowych, zwykle przy okazji kolejnego progu. Zebraliśmy je w jednej tabeli.
| Data komunikatu | Liczba zastrzeżeń | Kto podał |
|---|---|---|
| 20 sierpnia 2024 | 4,5 mln | Ministerstwo Cyfryzacji |
| 12 listopada 2024 | 5 mln | Ministerstwo Cyfryzacji |
| 17 czerwca 2025 | ponad 6,5 mln | Ministerstwo Cyfryzacji |
| 12 grudnia 2025 | blisko 7,5 mln | Ministerstwo Cyfryzacji |
| 6 maja 2026 | ponad 8 mln | Ministerstwo Cyfryzacji |
| 12 sierpnia 2026 | 8 618 900 | Radio Zet, cytowane przez Polsat News |
| koniec września 2026 | przyrost o blisko 3,4 mln od połowy sierpnia | Radio Zet, cytowane przez Polsat News |
Źródło: komunikaty Ministerstwa Cyfryzacji z 12 listopada 2024, 17 czerwca 2025, 12 grudnia 2025 i 6 maja 2026 oraz Polsat News z 2 października 2026.
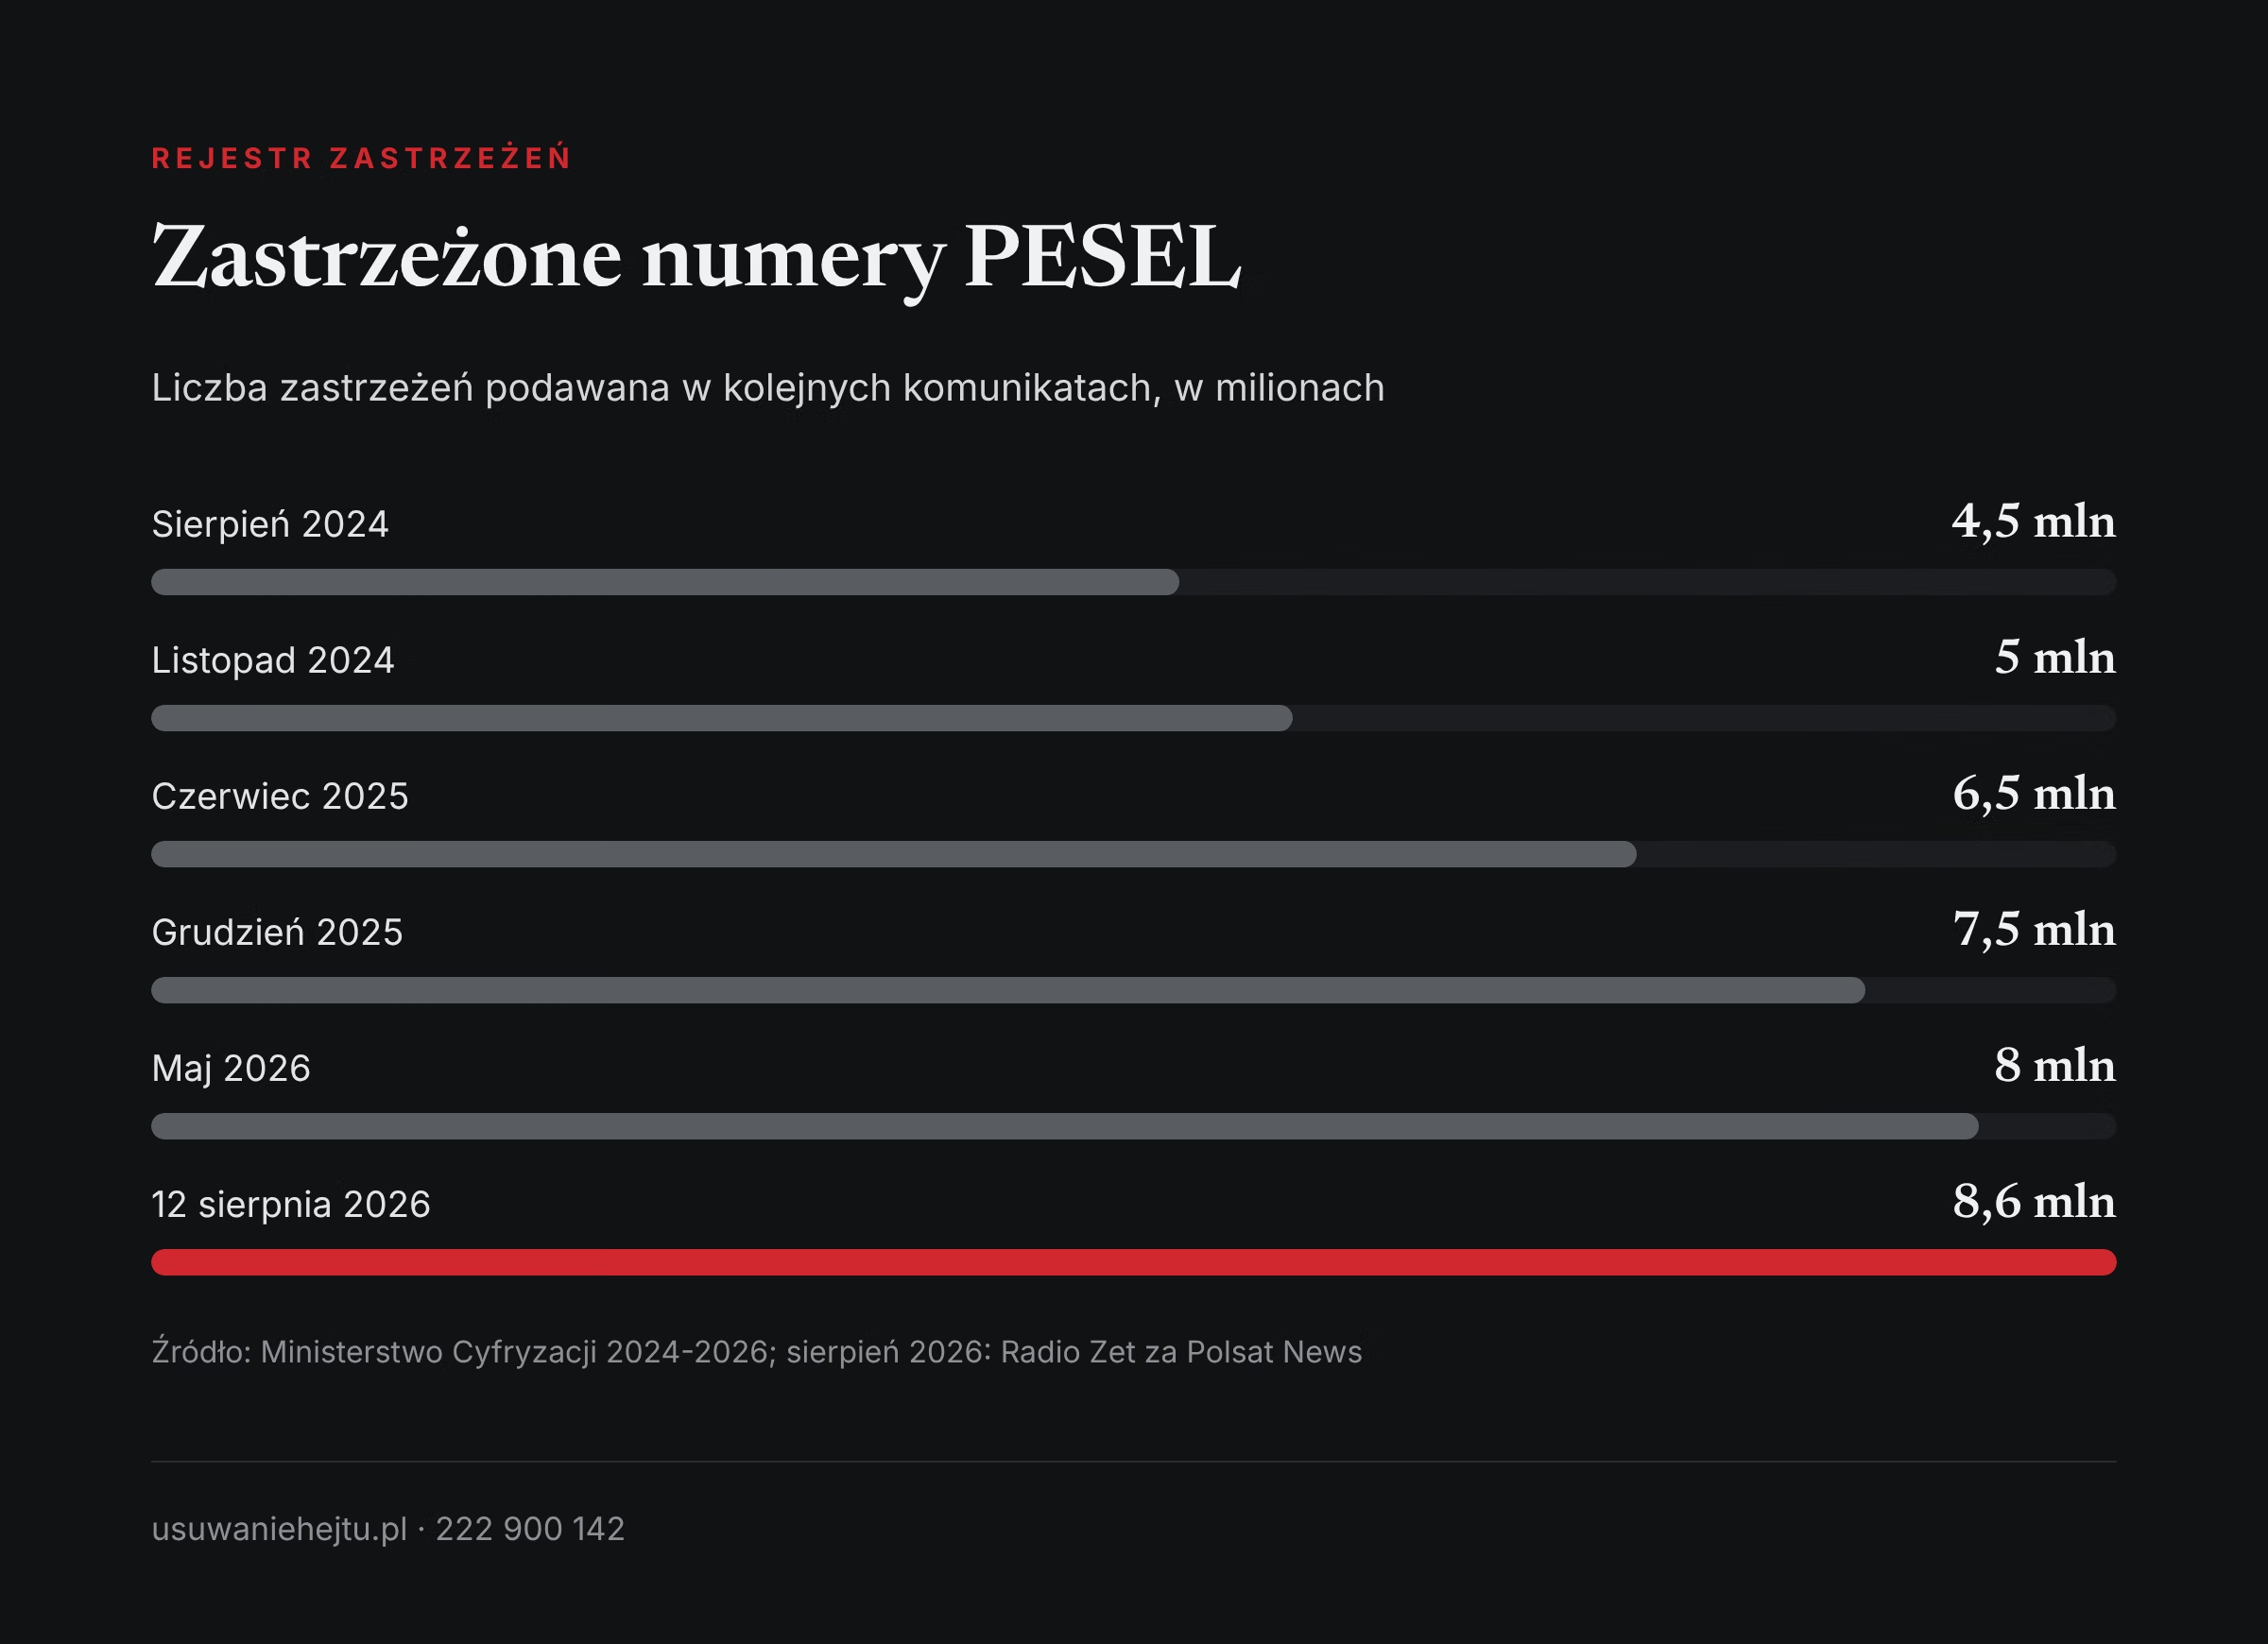
Co widać w tym szeregu?
Przez dwa lata wzrost był równy.
Od sierpnia 2024 do maja 2026 roku przybyło około 3,5 mln zastrzeżeń, czyli mniej więcej pół miliona na kwartał. Ministerstwo podało też w czerwcu 2025 roku, że od początku tamtego roku liczba aktywnych zastrzeżeń wzrosła o ponad milion.
Jesienią 2026 roku tempo zmieniło się skokowo.
Według ustaleń Radia Zet w półtora miesiąca przybyło blisko 3,4 mln zastrzeżeń. To prawie tyle, ile wcześniej w niespełna dwa lata. Jeśli dodać tę liczbę do stanu z 12 sierpnia, wychodzi około 12 mln osób. To nasze wyliczenie, a nie oficjalny komunikat resortu.
Większość zastrzeżeń powstaje w telefonie.
W grudniu 2025 roku Ministerstwo Cyfryzacji podało, że 75 procent wszystkich zastrzeżeń dokonano w aplikacji mObywatel. Pozostałe pochodzą ze strony internetowej i z urzędów gmin.
Dlaczego liczba zastrzeżeń tak wzrosła w 2026 roku?
Przyrost zbiegł się w czasie z wyciekami danych. Polsat News opisał, że 12 sierpnia 2026 roku minister cyfryzacji poinformował o wycieku danych blisko 19 mln obywateli po ataku na firmę obsługującą systemy dla przychodni i zaapelował o zastrzeżenie numeru PESEL. W kolejnych tygodniach media informowały o następnych incydentach.
Ministerstwo zaleca od tego czasu inne podejście niż na początku. W komunikacie z 17 sierpnia 2026 roku napisało, że PESEL powinien być zastrzeżony domyślnie, a blokadę warto cofać tylko na czas konkretnej sprawy, na przykład kredytu.
Podobny mechanizm widać w starszych danych. Zainteresowanie rośnie po każdym nagłośnionym wycieku, a nie w spokojnych okresach. Jeśli sami dostaliście informację o incydencie, przeczytajcie, co zrobić po zawiadomieniu o wycieku danych oraz jak sprawdzić, czy Wasz e-mail i hasło krążą po sieci.
Ile razy instytucje sprawdziły rejestr zastrzeżeń?
Tej liczby nie udało się nam potwierdzić w żadnym publicznym dokumencie. Ministerstwo Cyfryzacji informuje o liczbie zastrzeżeń, ale w komunikatach, które przejrzeliśmy, nie podaje łącznej liczby weryfikacji ani liczby odmów udzielenia kredytu z powodu zastrzeżenia.
Jedyną liczbą jest prognoza. Związek Przedsiębiorstw Finansowych oszacował w maju 2024 roku, że do rejestru może wpływać około 10 mln zapytań dziennie. To szacunek organizacji branżowej sprzed startu obowiązku, a nie pomiar.
Każdy może natomiast sprawdzić własną historię. Według Ministerstwa Cyfryzacji aplikacja mObywatel pokazuje listę instytucji, które weryfikowały dany numer, wraz z datą i godziną. Zapytanie, którego nie potraficie powiązać z własną sprawą, może oznaczać próbę użycia Waszych danych.
Przed czym zastrzeżenie realnie chroni?
Zakres ochrony wynika z ustawy z 7 lipca 2023 roku o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości. Ustawa nałożyła na wskazane podmioty obowiązek sprawdzenia rejestru przed określonymi czynnościami.
Kredyt, pożyczka, leasing i zakup na raty.
Bank, kasa oszczędnościowo-kredytowa i firma pożyczkowa sprawdzają rejestr przed zawarciem umowy oraz przed zmianą, która zwiększa zadłużenie.
Nowy rachunek.
Rejestr jest sprawdzany przed otwarciem rachunku oszczędnościowego, oszczędnościowo-rozliczeniowego i płatniczego.
Duża wypłata gotówki w placówce.
Gdy suma wypłat w danym dniu przekracza trzykrotność minimalnego wynagrodzenia, bank sprawdza rejestr. Ministerstwo Cyfryzacji podało w sierpniu 2026 roku, że ten próg wynosi 14 418 zł. Przy zastrzeżonym numerze wypłata jest wstrzymywana na 12 godzin, nawet jeśli w tym czasie cofniecie zastrzeżenie.
Wtórnik karty SIM.
Operator odmawia wydania kopii karty, gdy podany numer PESEL jest zastrzeżony. To utrudnia przejęcie numeru telefonu, przez który przychodzą kody z banku.
Nieruchomości u notariusza.
Notariusz odmawia czynności dotyczącej nabycia, zbycia lub obciążenia nieruchomości oraz pełnomocnictwa do takiej czynności, jeśli strona ma zastrzeżony PESEL.
Najważniejszy skutek dotyczy sytuacji, w której instytucja mimo wszystko zawrze umowę. Ustawa stanowi, że kredytodawca nie może wtedy dochodzić roszczenia od osoby, której numer był zastrzeżony w chwili zawarcia umowy, ani sprzedać takiej wierzytelności. Ciężar błędu spada na instytucję, a nie na pokrzywdzonego.
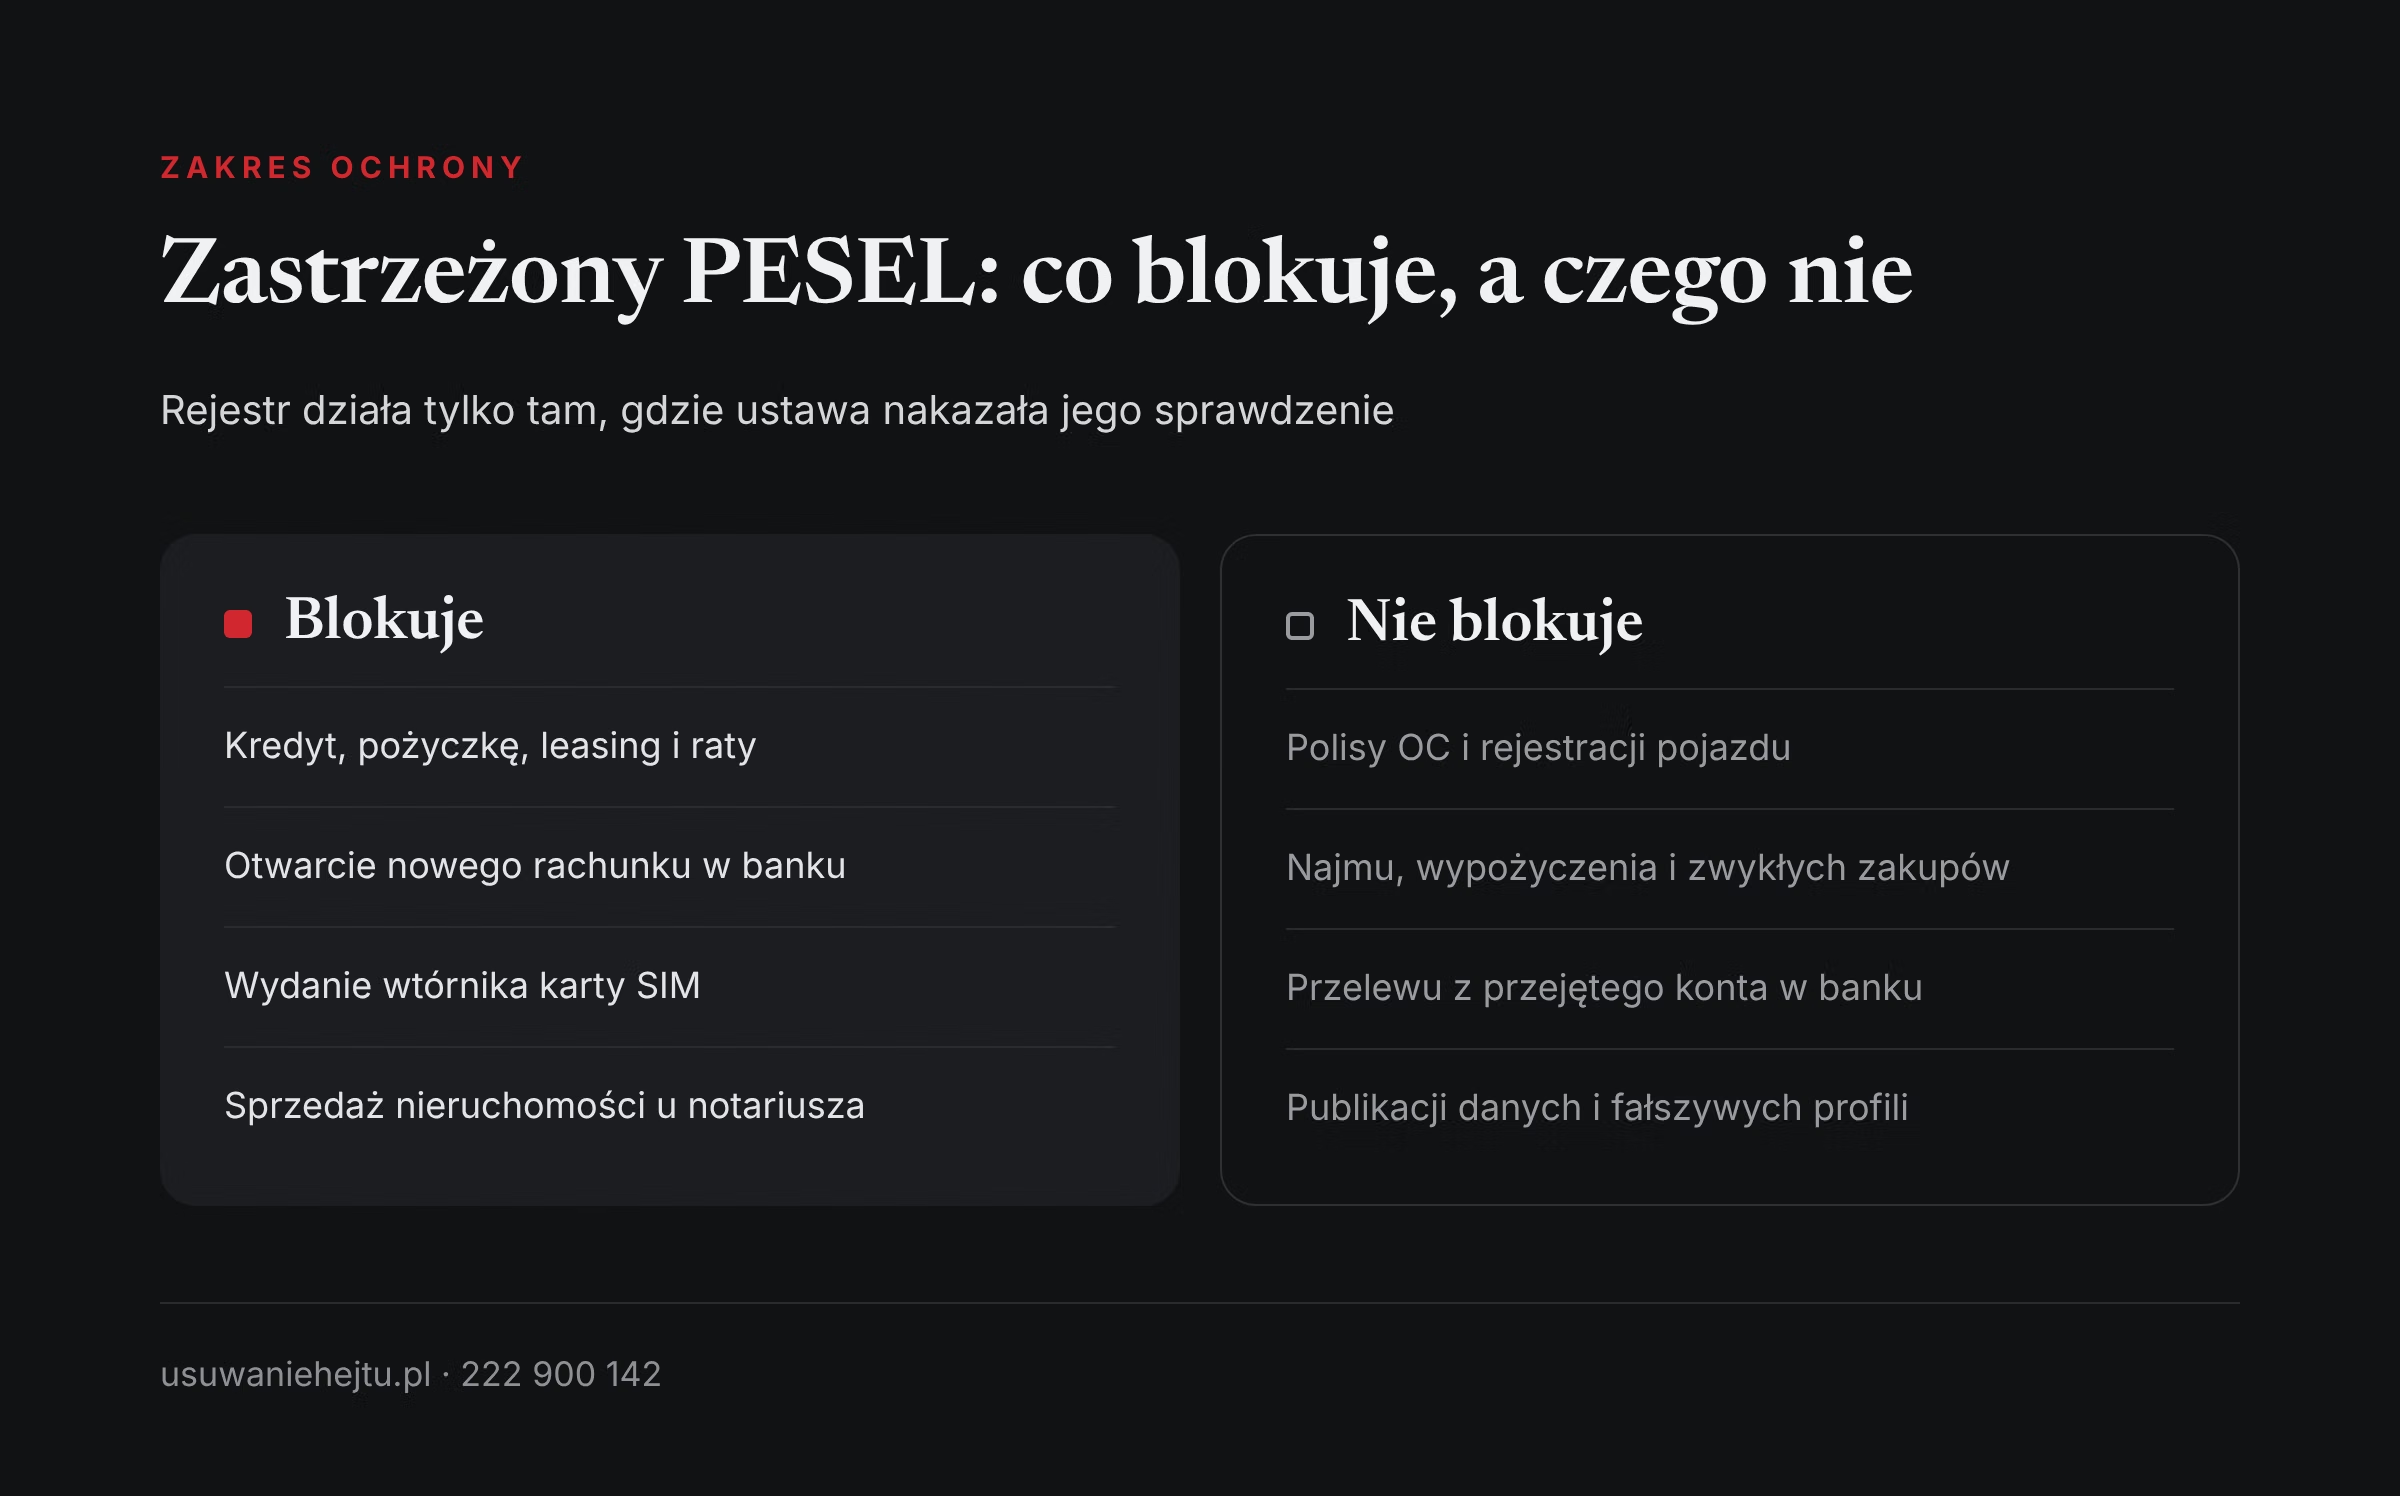
Kiedy zastrzeżenie PESEL nie działa?
Zastrzeżenie nie jest ogólną blokadą danych osobowych. Działa tylko tam, gdzie ustawa nakazała sprawdzenie rejestru. Poza tym katalogiem dane nadal można wykorzystać.
Luki w samych przepisach
Odroczone płatności i niewielkie kredyty przy zakupach.
Ustawa z 2023 roku przewidziała wyjątek dla kredytu konsumenckiego udzielanego na odległość przy zakupie u sprzedawcy, w ramach umowy ciągłej, gdy łączne zobowiązania nie przekraczają minimalnego wynagrodzenia. Rejestr sprawdza się wtedy tylko raz, przy zawarciu umowy ciągłej. Przepisy o kredycie konsumenckim są w trakcie zmian, więc szczegóły tego wyjątku mogą wyglądać inaczej.
Awaria systemu.
Przy nieplanowanej niedostępności rejestru dłuższej niż 15 minut instytucja może zawrzeć umowę po starannym sprawdzeniu tożsamości i udokumentowaniu tego. Ustawa wyłącza wówczas zakaz dochodzenia roszczenia.
Okno po cofnięciu zastrzeżenia.
Po cofnięciu blokady ponowne zastrzeżenie jest możliwe dopiero po 30 minutach. Kto cofnie zastrzeżenie bezterminowo i o nim zapomni, nie ma żadnej ochrony.
Osoby niepełnoletnie.
W rejestrze gromadzi się dane tylko osób pełnoletnich. Numeru PESEL dziecka nie da się zastrzec, choć dane dzieci również wyciekają.
Zobowiązania sprzed zastrzeżenia.
Liczy się status numeru w chwili zawarcia umowy. Zastrzeżenie nie cofa skutków umów zawartych wcześniej na Wasze dane.
Sytuacje poza katalogiem ustawy
Polisy OC i rejestracja pojazdów.
W październiku 2026 roku „Rzeczpospolita” opisała sprawę mężczyzny, na którego mimo zastrzeżonego numeru zarejestrowano obce samochody. Ubezpieczeniowy Fundusz Gwarancyjny potwierdził w komentarzu dla redakcji, że coraz częściej dochodzi do zawierania umów OC na skradzione dane, czasem kilkunastu lub kilkudziesięciu polis na jedną osobę. Urzędy nie mają obowiązku sprawdzania rejestru przy rejestracji pojazdu.
Najem, wypożyczenie, zakupy.
Wynajęcie mieszkania, wypożyczenie samochodu czy zamówienie towaru na cudze dane nie wymagają sprawdzenia rejestru. O podobnym nadużyciu piszemy w tekście o tym, jakie przestępstwo popełnia osoba zamawiająca usługi na Wasz adres.
Przejęte konto bankowe.
Serwis gov.pl podaje, że z zastrzeżonym numerem nadal można zlecić przelew i wypłacić pieniądze z bankomatu. Jeśli więc oszust wyłudzi dane logowania, zastrzeżenie nie zatrzyma przelewu z Waszego rachunku. Skalę tego zjawiska pokazują teksty o tym, ile pieniędzy tracą pokrzywdzeni oszustwami internetowymi, oraz o phishingu w raportach CERT Polska.
Podszywanie się i publikacja danych.
Zastrzeżenie nie usuwa danych z sieci. Nie zapobiega założeniu fałszywego profilu ani ujawnieniu adresu. W takich sprawach potrzebne są inne kroki, które opisujemy w tekście o usuwaniu opublikowanego adresu lub numeru telefonu.
| Sytuacja | Czy rejestr jest sprawdzany |
|---|---|
| Kredyt, pożyczka, leasing, raty | Tak, obowiązkowo |
| Otwarcie rachunku w banku | Tak, obowiązkowo |
| Wtórnik karty SIM | Tak, obowiązkowo |
| Sprzedaż lub obciążenie nieruchomości u notariusza | Tak, obowiązkowo |
| Inne czynności notarialne | Notariusz może, ale nie musi |
| Drobny kredyt przy zakupie w ramach umowy ciągłej | Tylko raz, przy zawarciu umowy ciągłej |
| Polisa OC, rejestracja pojazdu, najem | Brak obowiązku |
| Przelew z przejętego konta | Nie |
Źródło: opracowanie własne na podstawie ustawy z 7 lipca 2023 roku oraz komentarza UFG opublikowanego przez „Rzeczpospolitą” w październiku 2026 roku. Tekst ma charakter informacyjny i nie zastępuje porady prawnika.
Jak duże jest zagrożenie, przed którym chroni zastrzeżenie?
Najdłuższy szereg danych o wyłudzeniach kredytów prowadzi Związek Banków Polskich w raportach infoDOK. Dotyczą one prób udaremnionych przez banki, czyli tylko wykrytej części zjawiska.
W II kwartale 2026 roku banki udaremniły 9 362 próby wyłudzeń kredytów na łączną kwotę 303,1 mln zł. W ciągu 12 miesięcy do końca czerwca 2026 roku było to 21 920 prób na 674,9 mln zł, a średnia kwota jednej próby wyniosła 17,4 tys. zł. Dane te podaje 66. raport infoDOK.
Dla porównania w całym 2025 roku odnotowano 15 151 prób. W latach 2008-2025 udaremniono łącznie 145,3 tys. prób na 6,5 mld zł, z czego 90,3 tys. dotyczyło kwot 10 tys. zł lub niższych (64. raport infoDOK, IV kwartał 2025). Większość prób to więc niewielkie kwoty, a nie milionowe kredyty.
Z tych danych nie wynika, ile wyłudzeń zatrzymał sam rejestr zastrzeżeń numerów PESEL. Liczba prób rosła w 2026 roku równolegle z liczbą zastrzeżeń. Oba zjawiska mogą mieć wspólną przyczynę, czyli wycieki danych.
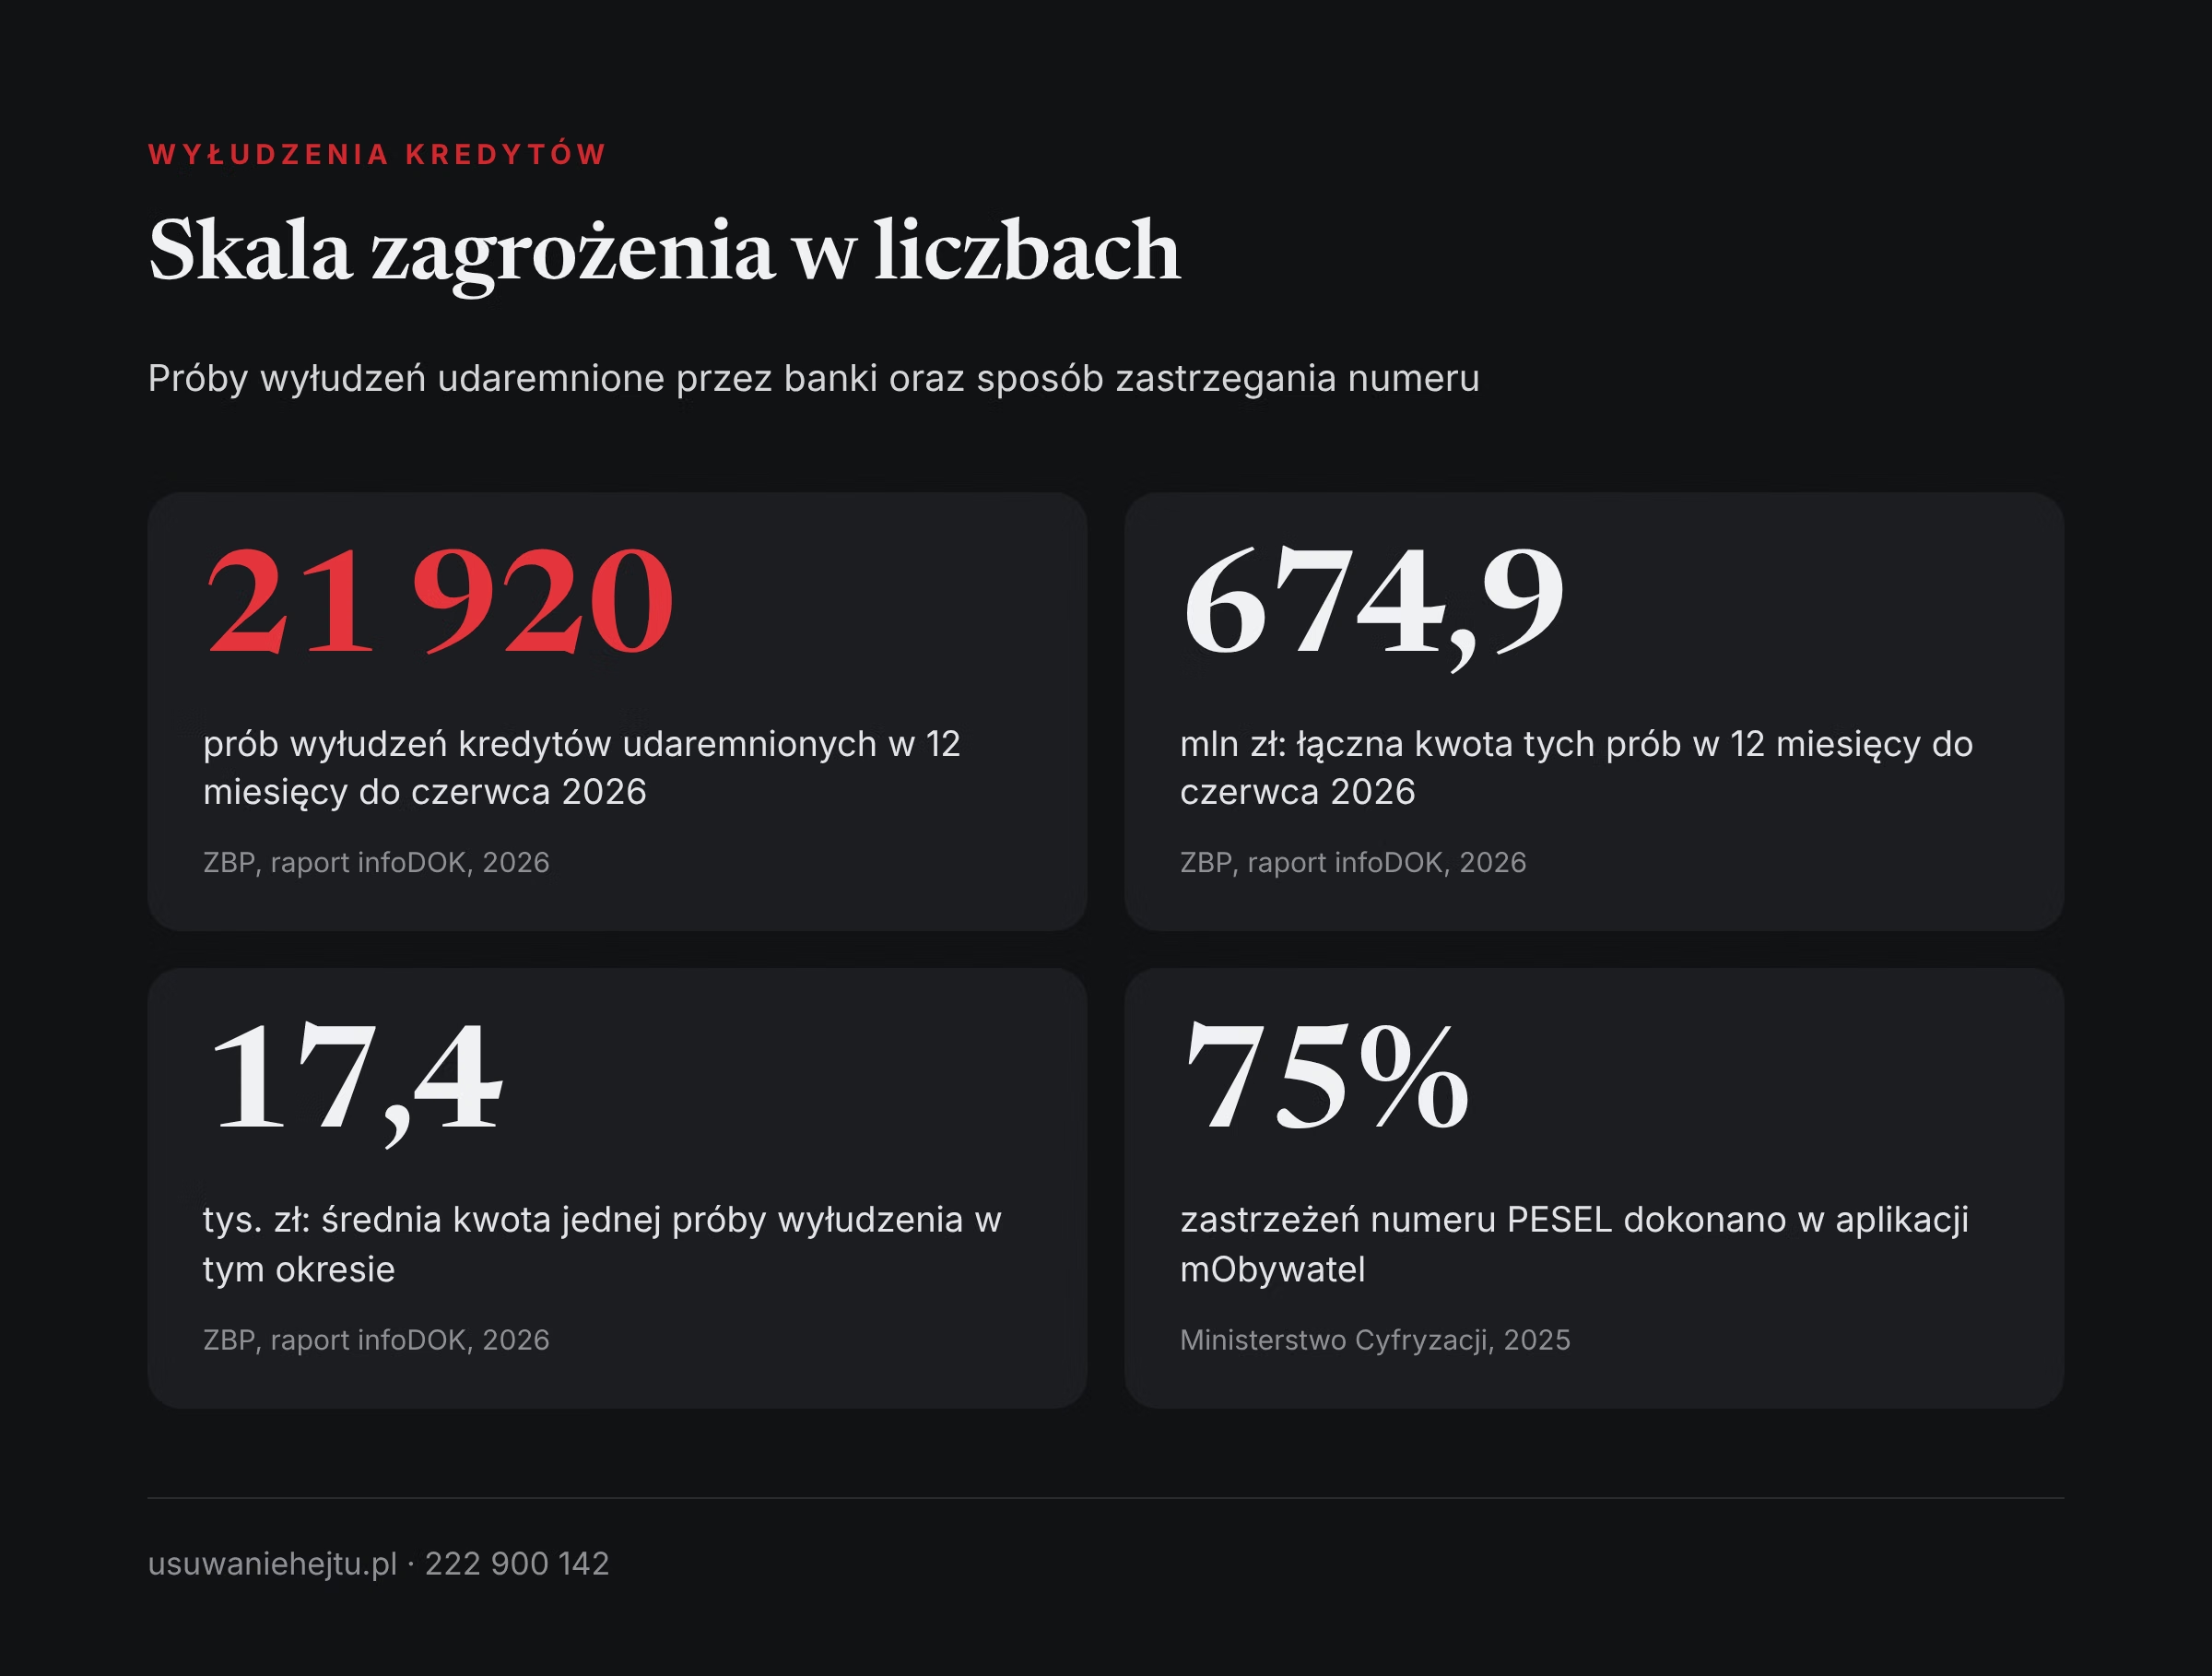
Ograniczenia danych: czego te liczby nie mówią?
Liczby zastrzeżeń pochodzą z komunikatów prasowych, a nie z jednolitej statystyki. Ministerstwo raz pisze o osobach, które „zastrzegły” numer, a raz o numerach „aktywnie zastrzeżonych”. To nie musi być to samo, ponieważ dane z rejestru nie są usuwane, a zastrzeżenie można cofnąć.
Dane za sierpień i wrzesień 2026 roku znamy z przekazu medialnego, bez osobnego komunikatu resortu, do którego moglibyśmy odesłać. Nie znamy podziału zastrzeżeń według wieku, płci ani województwa. Nie znamy liczby cofnięć, liczby sprawdzeń rejestru ani liczby odmów. Brakuje też danych o tym, ile umów zawarto mimo zastrzeżenia.
Raporty infoDOK mierzą próby wykryte przez banki na podstawie danych Związku Banków Polskich i Biura Informacji Kredytowej. Nie obejmują pożyczek w firmach spoza systemu, polis ani umów najmu. Sam raport za IV kwartał 2025 roku podaje dwie różne liczby prób dla tego kwartału, dlatego przytaczamy z niego tylko sumy roczne i wieloletnie.
Podsumowanie: skuteczna blokada, ale o wąskim zakresie
Zastrzeżenie numeru PESEL przestało być niszową usługą. W dwa lata liczba zastrzeżeń wzrosła z 4,5 mln do ponad 8,6 mln, a jesienią 2026 roku przybyło blisko 3,4 mln kolejnych. Blokada dobrze chroni przed kredytem, pożyczką, przejęciem numeru telefonu i sprzedażą nieruchomości na cudze dane.
Nie jest to jednak pełna ochrona tożsamości. Polisy, najem, drobne zakupy z odroczoną płatnością i przelewy z przejętego konta pozostają poza rejestrem. Rzetelna ocena skuteczności wymagałaby danych, których dziś brakuje: liczby sprawdzeń, odmów i umów zawartych mimo zastrzeżenia.
Gdzie szukać pomocy?
Jeśli ktoś wykorzystał Wasze dane, zgłoście sprawę policji lub prokuraturze i zachowajcie wszystkie pisma. Naruszenie ochrony danych można zgłosić do Prezesa Urzędu Ochrony Danych Osobowych, a jak wygląda takie postępowanie, opisujemy w tekście o skargach, decyzjach i karach UODO w liczbach. Podejrzane wiadomości i strony przyjmuje CERT Polska.
Fundacja Usuwanie Hejtu pomaga, gdy Wasze dane zostały opublikowane w sieci albo ktoś się pod Was podszywa. Pomagamy przygotować zgłoszenia i prowadzimy je do końca, pomagamy zabezpieczyć materiał i kierujemy do prawnika lub psychologa. Kontakt: 222 900 142, biuro@usuwaniehejtu.pl. Działania Fundacji można wesprzeć darowizną na stronie usuwaniehejtu.pl.
Kradzież tożsamości bywa dużym obciążeniem. Dorośli w kryzysie emocjonalnym mogą zadzwonić pod numer 116 123. W razie zagrożenia życia dzwońcie pod 112.
Najczęściej zadawane pytania
1. Ile osób ma obecnie zastrzeżony numer PESEL?
Ostatnia liczba z komunikatu Ministerstwa Cyfryzacji to ponad 8 mln osób w maju 2026 roku. Media podały za Radiem Zet, że 12 sierpnia 2026 roku było to 8 618 900 osób, a do końca września przybyło blisko 3,4 mln kolejnych.
2. Od kiedy można zastrzec numer PESEL?
Usługa działa od 17 listopada 2023 roku, a w aplikacji mObywatel od 10 stycznia 2024 roku. Instytucje finansowe mają obowiązek sprawdzania rejestru od 1 czerwca 2024 roku.
3. Czy wiadomo, ile razy banki sprawdziły rejestr zastrzeżeń?
Nie znaleźliśmy publicznego źródła z taką liczbą. Dostępny jest tylko szacunek Związku Przedsiębiorstw Finansowych z maja 2024 roku, który mówił o około 10 mln zapytań dziennie.
4. Czy zastrzeżony PESEL chroni przed zakupami z odroczoną płatnością?
Nie w każdym przypadku. Ustawa z 2023 roku przewidziała wyjątek dla niewielkich kredytów udzielanych na odległość w ramach umowy ciągłej, przy których rejestr sprawdza się tylko przy zawarciu tej umowy.
5. Czy ktoś może zawrzeć polisę OC na moje dane mimo zastrzeżenia?
Tak, to możliwe. Ubezpieczeniowy Fundusz Gwarancyjny potwierdził w 2026 roku, że rośnie liczba polis zawieranych na skradzione dane, a przy rejestracji pojazdu urzędy nie muszą sprawdzać rejestru zastrzeżeń.
6. Co się dzieje, gdy bank udzieli kredytu mimo zastrzeżonego numeru?
Zgodnie z ustawą kredytodawca nie może wtedy żądać spłaty od osoby, której numer był zastrzeżony w chwili zawarcia umowy. Nie może też sprzedać takiej wierzytelności.
7. Czy można zastrzec PESEL dziecka?
Nie. Rejestr zastrzeżeń obejmuje wyłącznie osoby pełnoletnie. Jeśli wyciekły dane dziecka, rodzic lub opiekun powinien zgłosić sprawę i obserwować korespondencję kierowaną na dane dziecka.
8. Czy zastrzeżenie PESEL chroni przed kradzieżą pieniędzy z konta?
Nie. Przelewy i wypłaty z bankomatu działają przy zastrzeżonym numerze bez zmian. Przed przejęciem konta chronią silne hasło, potwierdzanie operacji i ostrożność wobec fałszywych wiadomości.
9. Dlaczego jesienią 2026 roku liczba zastrzeżeń tak szybko wzrosła?
Wzrost zbiegł się z nagłośnionymi wyciekami danych, w tym z incydentem dotyczącym danych blisko 19 mln osób, o którym informował minister cyfryzacji. Resort zaapelował wtedy o zastrzeganie numerów.
10. Czy zastrzeżenie utrudnia codzienne sprawy?
Według Ministerstwa Cyfryzacji nie wpływa na wizytę u lekarza, realizację recepty, sprawy urzędowe ani wyjazd za granicę. Utrudnienie pojawia się przy kredycie, nowym rachunku, dużej wypłacie gotówki i u notariusza.
11. Czy dane o wyłudzeniach pokazują skuteczność zastrzeżeń?
Nie wprost. Raporty infoDOK liczą próby udaremnione przez banki i nie rozdzielają, które z nich zatrzymał rejestr zastrzeżeń numerów PESEL, a które inne zabezpieczenia.
12. Skąd można się dowiedzieć, kto sprawdzał mój PESEL?
Historię weryfikacji pokazuje aplikacja mObywatel oraz serwis mObywatel. Widać w niej nazwę instytucji oraz datę i godzinę sprawdzenia.
Źródła
- Ministerstwo Cyfryzacji, 2024: 500 tys. nowych zastrzeżeń PESEL od połowy sierpnia. Polacy pobili kolejny rekord
- Ministerstwo Cyfryzacji, 2025: Już 6,5 miliona osób zastrzegło swój numer PESEL
- Ministerstwo Cyfryzacji, 2025: Blisko siedem i pół miliona Polek i Polaków zastrzegło swój PESEL
- Ministerstwo Cyfryzacji, 2026: Efekt mObywatela. Rekordowy wzrost liczby zastrzeganych dokumentów
- Ministerstwo Cyfryzacji, 2026: Jedno kliknięcie przed urlopem może uchronić przed kosztownym problemem. Zastrzeż PESEL, zanim wyjedziesz
- Ministerstwo Cyfryzacji, 2026: Chroń swoje dane z mObywatelem. Zastrzeż numer PESEL w aplikacji
- Serwis Rzeczypospolitej Polskiej gov.pl, 2026: Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- Sejm RP, 2023: Ustawa z dnia 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości (Dz.U. 2023 poz. 1394)
- Związek Banków Polskich, 2026: infoDOK. Raport o dokumentach, II kwartał 2026 r., 66. edycja
- Związek Banków Polskich, 2026: infoDOK. Raport o dokumentach, IV kwartał 2025 r., 64. edycja
- Związek Przedsiębiorstw Finansowych w Polsce, 2024: Nawet 10 mln zapytań dziennie może wpływać do rejestru zastrzeżeń PESEL
- Polsat News (za Radiem Zet), 2026: Polacy masowo zastrzegają numery PESEL. Lawinowy wzrost
- Rzeczpospolita, 2026: Zastrzeżony PESEL nie ochronił pana Pawła. Mamy komentarz UFG
A jak to wygląda u Was? Napiszcie w komentarzu
Czy po zastrzeżeniu numeru PESEL zdarzyło się Wam, że jakaś instytucja mimo to zawarła umowę na Wasze dane albo odmówiła Wam usługi, której się nie spodziewaliście? Jakich danych o rejestrze zastrzeżeń brakuje Wam najbardziej: liczby sprawdzeń, odmów, a może podziału na województwa? Prosimy, nie podawajcie w komentarzach nazwisk ani danych innych osób.
Komentarze
Wszystkie komentarze sprawdzamy przed publikacją. Emblemat przy nicku to ranga za wsparcie fundacji. Zdobądź swój emblemat